8 % de rendement locatif : le chiffre qui peut masquer un cash-flow négatif
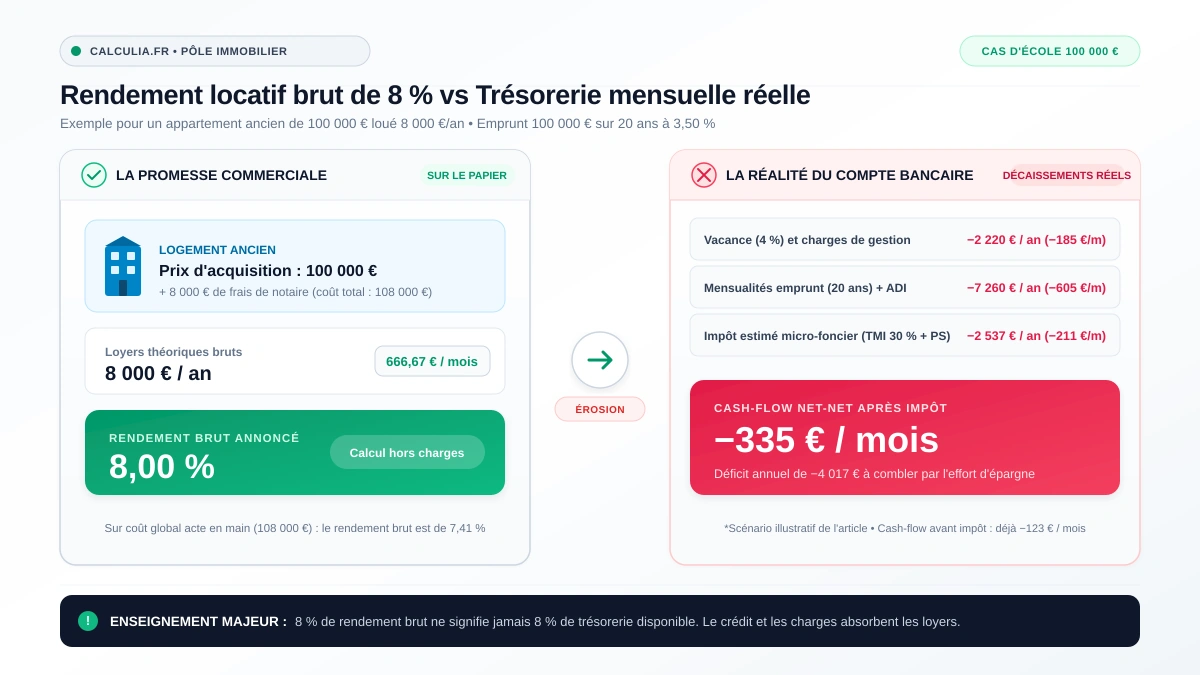
Sur une annonce immobilière ou dans une vitrine d'agence, la mention « Rendement brut exceptionnel : 8 % » a tout du signal rassurant pour un investisseur. Prenons le cas d'un particulier qui achète un logement ancien affiché à 100 000 € et anticipe 8 000 € de loyers annuels hors charges. Sur le papier, l'équation semble idéale : les revenus représentent près d'un douzième du capital investi. Pourtant, une fois l'opération signée, l'emprunt débloqué et les premières quittances émises, un paradoxe financier brutal peut survenir sur le relevé de compte : la trésorerie mensuelle devient négative, exigeant un effort d'épargne d'environ 335 € par mois dans le scénario fiscal illustratif retenu. Ce résultat ne provient ni d'une arnaque ni d'une erreur de calcul, mais d'une réalité économique souvent minimisée : le rendement brut mesure un flux potentiel, tandis que le compte bancaire subit le coût du crédit, les charges réelles et l'impôt.
Un rendement brut de 8 % : une première impression trompeuse
Le rendement brut constitue le thermomètre le plus simple et le plus répandu du marché immobilier. Sa formule est élémentaire : on divise le loyer annuel brut théorique par le prix d'achat du logement, puis on multiplie par cent. Pour un bien de 100 000 € loué 8 000 € par an (soit 666,67 € par mois), le calcul donne précisément 8,00 %. Cependant, cette formule commerciale ignore un premier décalage arithmétique majeur : elle ne prend pas en compte les frais d'acquisition (droits d'enregistrement et débours d'acte, communément appelés « frais de notaire »). Pour un logement ancien, ces frais s'élèvent couramment à environ 8 000 € pour un prix de 100 000 €. L'effort d'investissement réel du propriétaire n'est donc pas de 100 000 €, mais de 108 000 €. Si l'on calcule le rendement brut « acte en main » en rapportant les 8 000 € de loyers au coût total de 108 000 €, le taux tombe immédiatement à 7,41 %, soit une érosion instantanée de près de 0,6 point de pourcentage. Pour évaluer la rentabilité d'un bien en tenant compte de tous les frais accessoires, vous pouvez utiliser notre calculateur de rendement locatif.
Le scénario : un logement de 100 000 € financé sur 20 ans
Pour comprendre comment la trésorerie s'érode au fil des mois, nous posons un scénario d'investissement locatif classique dans l'ancien. Il s'agit d'un cas d'école réaliste permettant de décomposer chaque poste financier sans artifice statistique : | Paramètre du projet | Hypothèse pédagogique retenue | Rôle dans la simulation | |---|---|---| | **Prix d'achat du bien** | **100 000 €** | Prix net vendeur du logement | | **Loyers théoriques annuels** | **8 000 €** | 666,67 € / mois hors charges récupérables | | **Frais d'acquisition estimés** | **8 000 €** | Estimation courante dans l'ancien (~8,0 % du prix) | | **Coût total estimé du projet** | **108 000 €** | Assiette globale d'investissement | | **Apport personnel injecté** | **8 000 €** | Couverture des frais d'acte par l'épargne personnelle | | **Capital emprunté à la banque** | **100 000 €** | Prêt amortissable finançant le bien à 100 % | | **Durée du crédit immobilier** | **20 ans (240 mois)** | Durée standard pour l'investissement locatif en France | | **Taux d'intérêt nominal annuel** | **3,50 %** | Hypothèse représentative des conditions de taux fixe | | **Assurance emprunteur (ADI)** | **25 € / mois (300 € / an)** | 0,30 % annuel calculé sur le capital initial | Ces montants constituent un cadre d'étude cohérent. Dans la pratique, les exigences d'apport personnel et les barèmes de taux varient selon les établissements bancaires et le profil de l'emprunteur.
Le loyer théorique n’est pas le revenu réellement encaissé
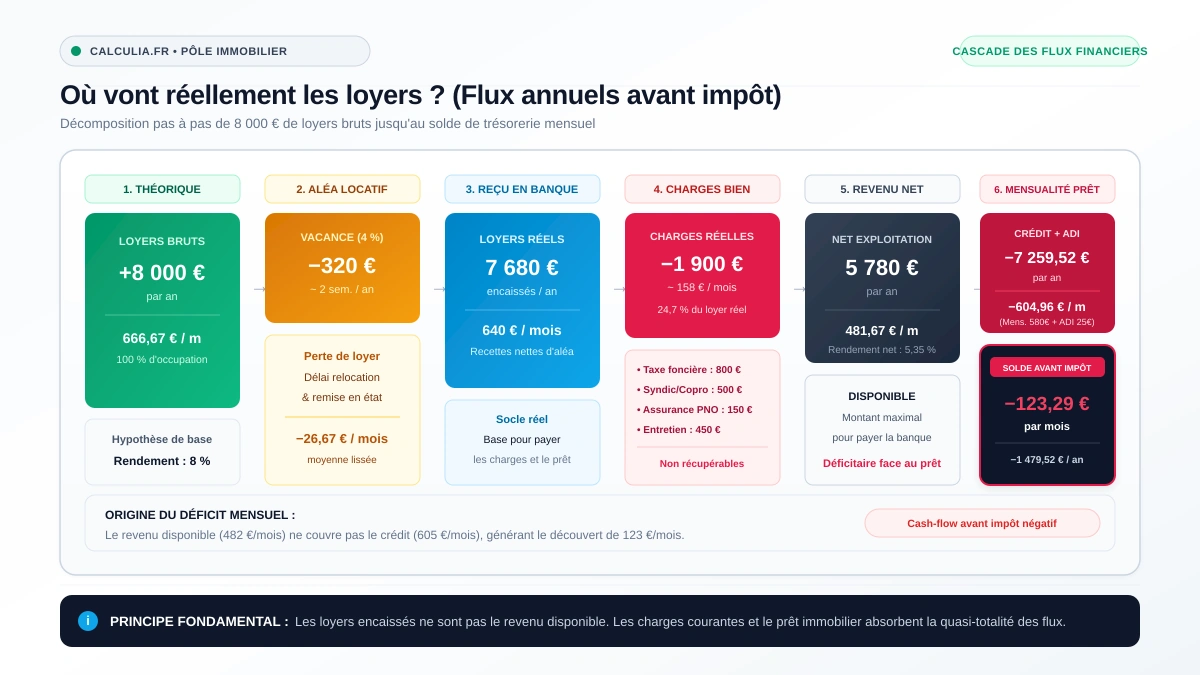
La première faille du rendement brut repose sur l'hypothèse implicite d'une occupation continue du bien sans le moindre jour de vacance pendant vingt ans. Dans la réalité locative, même au sein d'un marché dynamique, un logement subit des périodes d'inoccupation : départ d'un locataire, délais de préavis, visites, réalisation d'un état des lieux et légers rafraîchissements. Dans notre scénario principal, nous intégrons un taux de vacance locative prudent de 4,00 % sur l'année. Cette hypothèse correspond environ à deux semaines de relocation par an, ou à un mois complet sans loyer tous les deux ans : • Loyers théoriques bruts : **8 000 € par an** (666,67 € / mois). • Vacance locative estimée (4 %) : **-320 € par an** (soit environ 27 € par mois de perte moyenne). • Loyers réellement perçus : **7 680 € par an** (soit une moyenne mensuelle de **640 €**). Cette perte de 320 € par an ne remet pas en cause l'intérêt du bien, mais elle réduit mécaniquement le socle d'entrées de trésorerie sur lequel reposent tous les paiements ultérieurs.
Les charges d'exploitation réduisent encore le revenu disponible
Un propriétaire bailleur doit s'acquitter de plusieurs dépenses réelles indispensables au maintien et à la gestion de son patrimoine. En vertu de la législation française (décret n° 87-713 du 26 août 1987), une part substantielle de ces dépenses ne peut en aucun cas être refacturée au locataire. Pour notre logement de 100 000 €, nous retenons les postes de charges annuels suivants : | Poste de charge d'exploitation | Montant annuel | Montant mensuel | Justification légale et pratique | |---|---|---|---| | **Taxe foncière (hors TEOM)** | **800 €** | ~67 € / mois | Avis d'imposition du propriétaire (la taxe d'ordures ménagères est récupérable) | | **Charges de copropriété non récupérables** | **500 €** | ~42 € / mois | Honoraires de syndic, assurance de l'immeuble et entretien des parties communes | | **Assurance Propriétaire Non Occupant (PNO)** | **150 €** | ~13 € / mois | Couverture des risques et responsabilité civile obligatoire (loi ALUR) | | **Entretien courant et provisions travaux** | **450 €** | ~38 € / mois | Remplacement de robinetterie, chauffe-eau, petites réfections (~5,6 % du loyer) | | **Total des charges d'exploitation** | **1 900 €** | **~158 € / mois** | **Dépenses courantes obligatoires du logement** | Ces 1 900 € représentent près d'un quart (24,7 %) des loyers réellement encaissés. En soustrayant ces charges des 7 680 € de recettes, le revenu net d'exploitation s'établit à : $$7,680 ext{€} - 1,900 ext{€} = mathbf{5,780 ext{€ par an}}quad ( ext{soit }mathbf{482 ext{€ par mois}})$$ Le rendement net de charges, calculé en rapportant ces 5 780 € au coût total d'acquisition de 108 000 €, s'établit ainsi à **5,35 %**. Dans un scénario théorique parfait sans aucune vacance locative (8 000 € encaissés), le revenu net de charges atteindrait 6 100 €, soit un rendement net de **5,65 %** sur le coût total.
Le crédit immobilier absorbe presque tout le revenu disponible
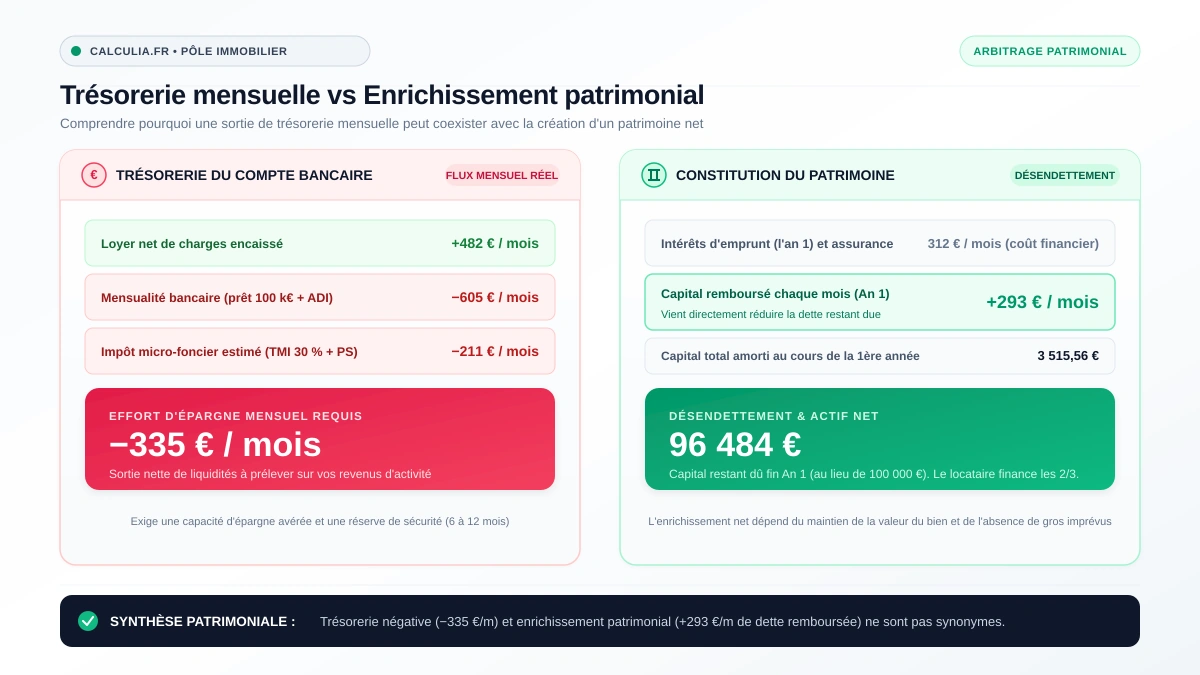
C'est à cette étape que la bascule financière s'opère. L'investisseur moyen compare souvent ses 640 € de loyer mensuel perçu avec les 482 € de revenu net restant, en imaginant que ce solde servira à payer sa mensualité de crédit. Or, à un taux d'intérêt de 3,50 % sur 20 ans, le coût du prêt bancaire dépasse largement ce disponible. Pour emprunter 100 000 € sur 240 mois, les conditions financières s'établissent comme suit : • Mensualité de crédit hors assurance : **579,96 € par mois**. • Assurance emprunteur (0,30 %) : **25,00 € par mois**. • Mensualité globale prélevée par la banque : **604,96 € par mois** (soit environ **605 € / mois**). • Décaissement bancaire annuel total : **7 259,52 € par an**. Pour la première année d'emprunt, l'échéancier d'amortissement officiel décompose ce décaissement annuel de 7 259,52 € en trois composantes distinctes : 1. **Les intérêts bancaires : 3 443,96 €** (environ 287 €/mois), qui rémunèrent le prêt accordé par la banque. 2. **L'assurance emprunteur : 300,00 €** (25 €/mois), qui garantit le remboursement en cas de sinistre. 3. **Le remboursement du capital : 3 515,56 €** (environ 293 €/mois), qui vient directement réduire le capital restant dû (qui passe de 100 000 € à 96 484,44 € au terme de la première année). Pour simuler l'incidence de différentes durées et taux sur vos propres mensualités, consultez notre simulateur de prêt immobilier.
Le cash-flow devient négatif avant même les impôts
Pour mesurer la réalité de la trésorerie mensuelle, il convient d'appliquer la formule stricte du cash-flow opérationnel avant impôt : $$\text{Cash-flow avant impôt} = \text{Loyers réellement encaissés} - \text{Charges d'exploitation} - \text{Échéances globales du crédit}$$ En appliquant les chiffres de notre scénario principal (avec vacance de 4 %) : $$7,680 ext{€} - 1,900 ext{€} - 7,259,52 ext{€} = mathbf{-1,479,52 ext{€ par an}}quad ( ext{soit }mathbf{-123,29 ext{€ par mois}})$$ L'investisseur subit donc un déficit mensuel d'environ **123 € par mois** avant même d'avoir acquitté le moindre centime d'impôt. Dans le scénario comparatif sans aucune vacance locative (8 000 € encaissés) : $$8,000 ext{€} - 1,900 ext{€} - 7,259,52 ext{€} = mathbf{-1,159,52 ext{€ par an}}quad ( ext{soit }mathbf{-96,63 ext{€ par mois}})$$ Ce résultat est fondamental : même avec un bien plein à 100 % 365 jours par an, le cash-flow est déjà négatif d'environ **97 € par mois**. La vacance locative accroît le découvert de 27 € par mois, mais le déficit de trésorerie provient avant tout du niveau des mensualités bancaires par rapport au loyer net. Vous pouvez tester la sensibilité de votre trésorerie avec notre calculateur de cash-flow.
Après impôt, l’effort d’épargne peut devenir beaucoup plus élevé
La fiscalité appliquée aux revenus locatifs vient aggraver ce déséquilibre si elle n'a pas été rigoureusement anticipée. Pour illustrer cet impact de manière simple et vérifiable, examinons le régime du **micro-foncier** (article 32 du Code général des impôts), applicable de plein droit en location nue lorsque les revenus fonciers bruts du foyer ne dépassent pas 15 000 € par an. Ce régime applique un abattement forfaitaire légal de 30 % représentatif de l'ensemble des charges. L'administration fiscale impose donc 70 % des loyers bruts encaissés, sans possibilité de déduire ni les travaux réels, ni la taxe foncière, ni les intérêts d'emprunt. Pour un investisseur situé dans la tranche marginale d'imposition (TMI) de 30 % (CGI art. 197), à laquelle s'ajoutent les prélèvements sociaux au taux légal de 17,20 % sur les revenus du patrimoine (CSS art. L. 136-6), le taux marginal global de prélèvement atteint **47,20 %** sur la base imposable. Dans le scénario principal (7 680 € encaissés) : • Assiette imposable après abattement : $7,680 ext{€} imes 70% = mathbf{5,376 ext{€}}$. • Impôt sur le revenu estimé (30 %) : $5,376 imes 30% = mathbf{1,612,80 ext{€}}$ (~134 €/mois). • Prélèvements sociaux estimés (17,2 %) : $5,376 imes 17,2% = mathbf{924,67 ext{€}}$ (~77 €/mois). • Total fiscal annuel prélevé : **2 537,47 € par an** (soit environ **211 € par mois**). En retranchant cet impôt du cash-flow avant impôt, on obtient le cash-flow net-net définitif : $$-1,479,52 ext{€} - 2,537,47 ext{€} = mathbf{-4,016,99 ext{€ par an}}quad ( ext{soit }mathbf{-334,75 ext{€ par mois}})$$ Dans le scénario sans vacance locative (base imposable de 5 600 €), l'imposition estimée s'élève à 2 643,20 € par an (environ 220 €/mois), aboutissant à un cash-flow net-net de **-3 802,72 € par an**, soit environ **-317 € par mois** d'effort d'épargne. Pour comparer l'impact des tranches fiscales sur vos revenus d'épargne, vous pouvez consulter notre calculateur d'impôt sur le revenu. *Nuance essentielle :* Ce calcul relève d'une modélisation marginale. En optant pour la location nue au régime réel (CGI art. 31), l'investisseur pourrait déduire l'intégralité de ses charges et intérêts réels (5 644 € l'an 1), ramenant l'assiette imposable à 2 036 € et l'impôt à environ 80 €/mois. En location meublée (LMNP au réel), l'amortissement comptable des composants mobiliers et immobiliers permet souvent de neutraliser l'impôt les premières années. Cependant, même avec un impôt réduit ou nul, le déficit de trésorerie avant impôt (-123 €/mois) subsiste intégralement.
Deux scénarios pour comprendre le rôle de la vacance locative
Pour mesurer avec précision l'effet de chaque paramètre sur votre portefeuille, voici la synthèse comparative des deux scénarios chiffrés : | Indicateur de performance | Scénario Principal (Vacance 4 %) | Scénario Théorique (Zéro vacance) | Écart de trésorerie | |---|:---:|:---:|:---:| | **Loyers encaissés réels** | **7 680 € / an** (640 €/m) | **8 000 € / an** (667 €/m) | +320 € / an (+27 €/m) | | **Charges d'exploitation totales** | **-1 900 € / an** (-158 €/m) | **-1 900 € / an** (-158 €/m) | Identique | | **Échéances globales de prêt (20 ans)** | **-7 260 € / an** (-605 €/m) | **-7 260 € / an** (-605 €/m) | Identique | | **Rendement brut (prix d'achat 100 k€)** | **7,68 %** | **8,00 %** | -0,32 point | | **Rendement brut (coût total 108 k€)** | **7,11 %** | **7,41 %** | -0,30 point | | **Rendement net de charges (sur 108 k€)** | **5,35 %** | **5,65 %** | -0,30 point | | **Cash-flow mensuel avant impôt** | **-123 € / mois** (-1 480 €/an) | **-97 € / mois** (-1 160 €/an) | **+27 € / mois** | | **Fiscalité annuelle estimée (micro-foncier)** | **-2 537 € / an** (-211 €/m) | **-2 643 € / an** (-220 €/m) | -106 € d'impôt en plus | | **Cash-flow mensuel net-net (après impôt)** | **-335 € / mois** (-4 017 €/an) | **-317 € / mois** (-3 803 €/an) | **+18 € / mois** | La comparaison met en lumière un enseignement clé : l'absence totale de vacance locative améliore la trésorerie de 18 € par mois après impôt, mais elle est totalement impuissante à redresser un cash-flow structurellement déficitaire. Ce ne sont pas les jours d'inoccupation qui créent le déséquilibre, mais l'écart intrinsèque entre les flux de remboursement bancaire et le loyer net de charges.
Cash-flow négatif : mauvaise opération ou stratégie patrimoniale ?
Face à un effort d'épargne de 123 € par mois avant impôt et de près de 335 € après fiscalité, la tentation est grande de qualifier immédiatement cette opération de désastre financier. Pourtant, en gestion de patrimoine, rentabilité économique et flux de trésorerie ne doivent jamais être confondus. Sur les 605 € que la banque prélève chaque mois, une part moyenne de **293 € par mois** (3 516 € sur l'année 1) est consacrée au remboursement du capital. Cet argent ne disparaît pas dans les caisses de l'établissement bancaire : il rembourse la dette et accroît proportionnellement la part nette du logement détenue par l'investisseur. En injectant 335 € d'effort d'épargne mensuel, le propriétaire acquiert en réalité un bien de 100 000 € qui s'amortit progressivement, financé aux deux tiers par le locataire. Un cash-flow négatif peut donc constituer une stratégie d'enrichissement patrimonial parfaitement saine, à trois conditions formelles : 1. **Une capacité d'épargne mensuelle vérifiée :** L'investisseur doit être capable de prélever confortablement 335 € sur ses revenus professionnels chaque mois sans fragiliser son budget familial. 2. **Une trésorerie de précaution disponible :** Un fonds de sécurité équivalent à au moins 6 à 12 mois de mensualités doit rester mobilisable pour faire face à un impayé, à une grosse réparation ou à une hausse imprévue de la taxe foncière. 3. **Un bien de qualité bien situé :** L'effort d'épargne n'a de sens que si le bien conserve sa valeur vénale à long terme et que ses loyers peuvent être revalorisés dans le respect des règles légales de l'Indice de Référence des Loyers. Pour approfondir l'analyse des cycles et des indicateurs de performance, consultez notre guide sur la rentabilité locative.
Questions fréquentes associées
Pourquoi un bien à 8 % brut ne s’autofinance-t-il pas automatiquement ?
▼
Parce que le rendement brut de 8 % ne tient compte ni des frais d'acquisition (notaire), ni de la vacance locative, ni des charges non récupérables (taxe foncière, syndic, entretien), ni des mensualités d'emprunt à 3,50 %, ni de la fiscalité sur les loyers. En retranchant l'ensemble de ces sorties obligatoires, le disponible net est inférieur aux échéances dues à la banque.
Quelle est la différence entre rendement net de charges et cash-flow ?
▼
Le rendement net est un ratio en pourcentage mesurant la rentabilité économique intrinsèque du bien (loyers réels moins charges d'exploitation rapportés au coût global). Le cash-flow est un montant monétaire en euros mesurant la variation réelle du compte bancaire à la fin de chaque mois, après paiement des mensualités du crédit et des impôts.
Le remboursement du capital constitue-t-il une perte d'argent ?
▼
Non. Le remboursement du capital est une sortie de trésorerie mensuelle bien réelle, mais il contribue à rembourser l'emprunt bancaire et augmente d'autant la valeur nette du patrimoine de l'investisseur. En revanche, les intérêts bancaires, l'assurance, les charges et les impôts représentent des coûts définitifs.
Peut-on éviter le cash-flow négatif en augmentant l'apport personnel ?
▼
Oui. En injectant un apport initial plus important (par exemple 25 000 € au lieu de 8 000 €), le capital emprunté passe de 100 000 € à 83 000 €. La mensualité bancaire diminue alors de plus de 100 € par mois, ce qui permet de rapprocher le cash-flow de l'équilibre sans modifier les caractéristiques intrinsèques du logement.
Le régime réel permet-il de rendre le cash-flow positif ?
▼
Le régime réel (en location nue ou meublée) permet de déduire les charges réelles et les intérêts d'emprunt, ce qui réduit significativement l'impôt par rapport au micro-foncier. Cependant, il ne modifie pas les sorties d'exploitation et la mensualité bancaire : le cash-flow avant impôt (environ -123 €/mois dans notre exemple) reste négatif même avec une imposition nulle.
Responsable des guides et simulateurs d'emprunt bancaire, de frais de notaire et de rentabilité locative sur Calculia.fr.