Facturation électronique : ce que les petites entreprises doivent faire en 2026 et 2027
En cet automne 2026, la réforme de la facturation électronique est désormais entrée dans sa phase opérationnelle en France. Si l'obligation d'émettre des factures au format électronique ne s'imposera aux très petites entreprises (TPE), petites et moyennes entreprises (PME) et micro-entrepreneurs qu'à compter du 1er septembre 2027, une première obligation s'applique déjà à l'ensemble des professionnels : depuis le 1er septembre 2026, toute entreprise établie en France a l'obligation d'être en mesure de recevoir des factures électroniques conformes transmises par ses fournisseurs déjà assujettis à l'émission. Entre le calendrier légal actualisé par la loi de finances, la distinction cruciale entre assujettissement et paiement de la TVA, la coexistence entre facturation électronique (e-invoicing) et transmission de données (e-reporting), et le rôle des plateformes agréées, voici les repères méthodologiques indispensables pour mettre votre structure en conformité sans précipitation ni fausse manœuvre.
1. Pourquoi un simple PDF envoyé par e-mail ne suffit pas
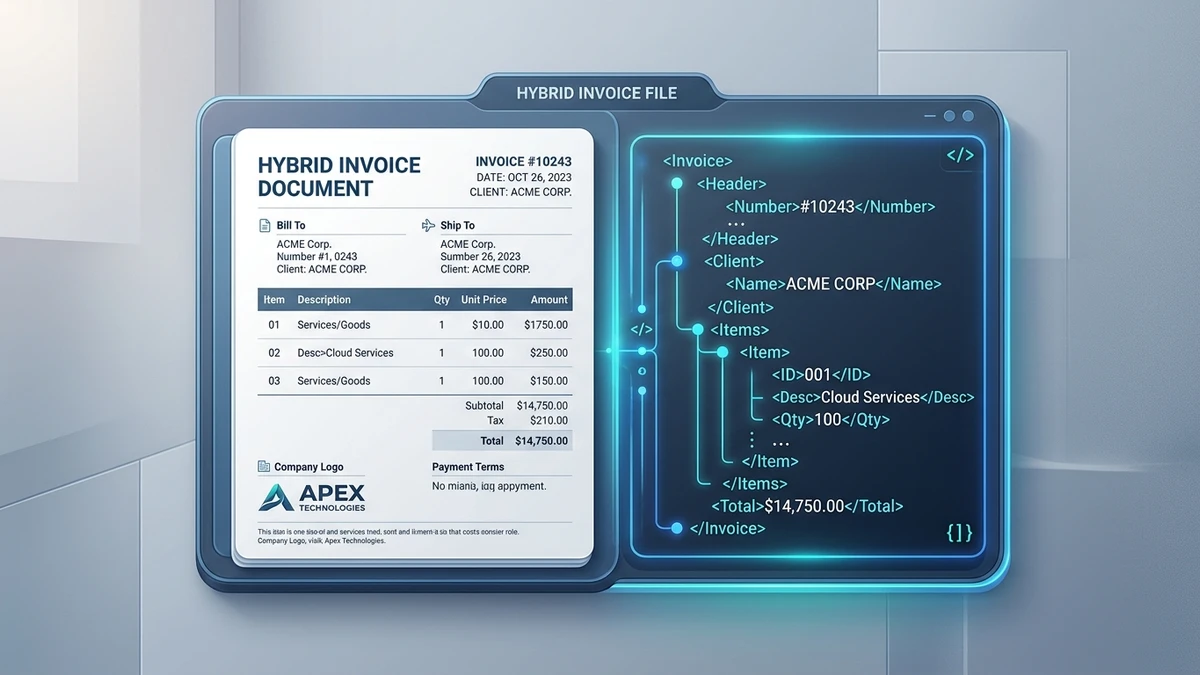
Une idée reçue tenace consiste à penser qu'un fichier PDF classique généré depuis un traitement de texte ou un tableur et envoyé en pièce jointe d'un courriel constitue une facture électronique. Du point de vue de la réglementation française et européenne (encadrée par l'article 289 bis du Code général des impôts et la directive 2014/55/UE), un document numérisé non structuré ne répond pas aux exigences de la réforme. Une véritable facture électronique se définit comme une facture créée, transmise, reçue et archivée sous une forme électronique structurée selon des normes techniques précises (alignées sur la norme européenne EN 16931). Elle permet un traitement automatisé de bout en bout par les systèmes informatiques, sans ressaisie manuelle, tout en garantissant l'authenticité de son origine, l'intégrité de son contenu et la lisibilité des mentions obligatoires. Les formats réglementaires officiellement admis se répartissent en deux grandes familles : • Les formats structurés purs : fichiers codés en XML répondant aux syntaxes UBL (Universal Business Language) ou CII (Cross Industry Invoice). Ces fichiers sont destinés à un échange direct de machine à machine. • Les formats hybrides ou mixtes : le standard franco-allemand Factur-X combine un document PDF lisible à l'œil nu par l'humain et un fichier XML structuré embarqué contenant l'ensemble des métadonnées de facturation nécessaires aux automates. En outre, une facture électronique ne s'échange plus de boîte mail à boîte mail : elle doit obligatoirement transiter par une plateforme de dématérialisation agréée ou connectée, qui trace ses statuts de traitement (déposée, émise, reçue, approuvée, rejetée, payée) et transmet les données fiscales à l'administration.
2. Le calendrier de la facturation électronique en 2026 et 2027
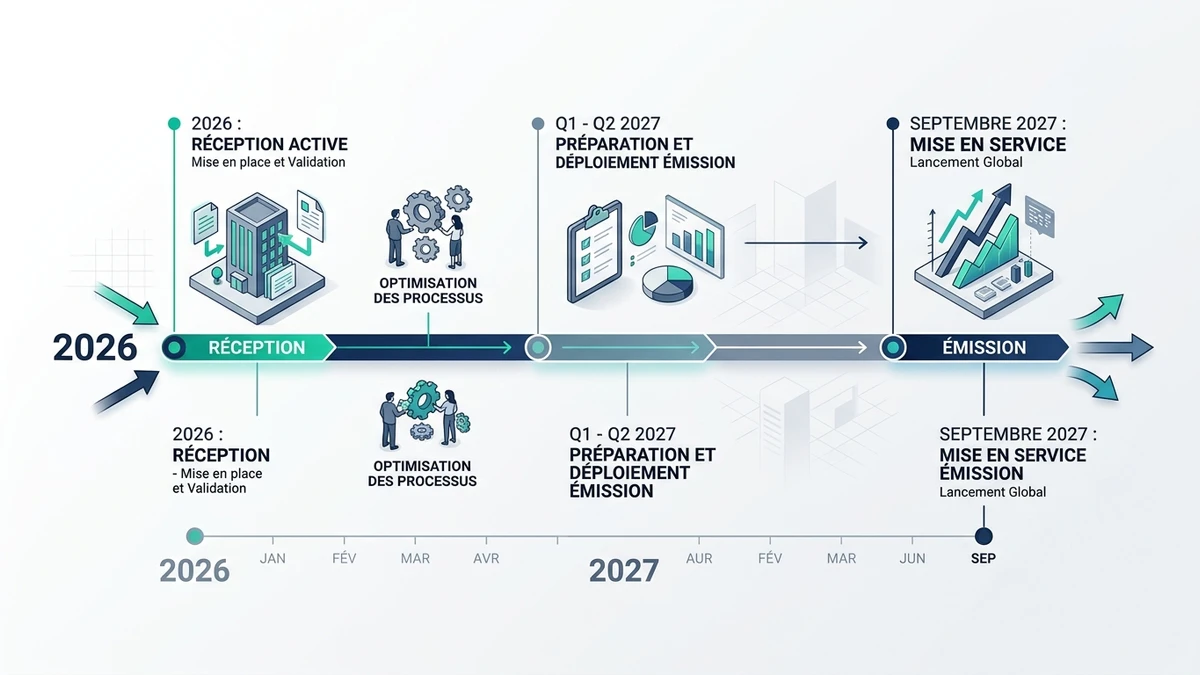
Le déploiement de la facturation électronique en France suit le calendrier progressif révisé par l'article 91 de la loi n° 2023-1322 de finances pour 2024 et précisé par le décret n° 2024-266 du 25 mars 2024. Ce calendrier dissocie expressément l'obligation de réception et l'obligation d'émission afin de permettre une montée en charge progressive de l'écosystème. Voici la synthèse des échéances légales selon la taille et le statut des entreprises : | Catégorie d'entreprise | Réception des factures | Émission des factures | Statut et échéance | |---|---|---|---| | **Grandes Entreprises (GE)** | Obligatoire | Obligatoire | En vigueur depuis le 1er septembre 2026 | | **Entreprises de Taille Intermédiaire (ETI)** | Obligatoire | Obligatoire | En vigueur depuis le 1er septembre 2026 | | **Petites et Moyennes Entreprises (PME)** | Obligatoire | À préparer | Réception active depuis sept. 2026 / Émission au 1er sept. 2027 | | **Micro-entreprises & TPE (y compris franchise TVA)** | Obligatoire | À préparer | Réception active depuis sept. 2026 / Émission au 1er sept. 2027 | Ce tableau met en lumière un point d'attention capital pour octobre 2026 : aucune entreprise ne peut aujourd'hui prétendre attendre septembre 2027 pour s'intéresser à la réforme. Si une TPE ou un micro-entrepreneur achète des fournitures, des abonnements téléphoniques, de l'énergie ou des prestations auprès d'une grande entreprise ou d'une ETI, ces fournisseurs sont déjà tenus d'émettre par voie électronique. La petite entreprise cliente doit donc disposer d'un canal de réception opérationnel.
- •Grandes entreprises : plus de 5 000 salariés ou chiffre d'affaires supérieur à 1,5 milliard d'euros (décret n° 2008-1354).
- •Entreprises de taille intermédiaire (ETI) : entre 250 et 4 999 salariés, ou CA inférieur à 1,5 milliard d'euros avec total de bilan supérieur à 43 millions d'euros.
- •Petites et moyennes entreprises (PME) : moins de 250 salariés et CA inférieur à 50 millions d'euros.
- •Micro-entreprises et TPE : moins de 10 personnes et CA annuel ou total de bilan n'excédant pas 2 millions d'euros, quel que soit le régime juridique ou fiscal.
3. Micro-entrepreneurs : êtes-vous concernés même sans TVA ?
La question de la franchise en base de TVA constitue l'une des principales sources d'interrogation pour les indépendants et auto-entrepreneurs. Beaucoup estiment à tort que l'absence de TVA sur leurs devis et factures les exclut du périmètre de la réforme. Pour dissiper tout malentendu, il est indispensable de distinguer deux notions de droit fiscal : • L'assujettissement à la TVA : concerne toute personne physique ou morale qui exerce de manière indépendante une activité économique, quel que soit son statut juridique ou son niveau de revenu (article 256 A du CGI). • La redevabilité et le paiement de la TVA : le régime de la franchise en base (prévu à l'article 293 B du CGI) dispense les exploitants dont le chiffre d'affaires est inférieur aux seuils légaux de déclarer et de payer la taxe. Le micro-entrepreneur est ainsi un assujetti non redevable. Puisque la loi soumet l'ensemble des assujettis à la TVA établis en France à la réforme de la dématérialisation, les micro-entrepreneurs sont pleinement concernés : 1. Ils doivent recevoir les factures électroniques de leurs fournisseurs depuis le 1er septembre 2026. 2. Ils devront émettre leurs factures au format électronique structuré à partir du 1er septembre 2027 pour l'ensemble de leurs clients professionnels assujettis établis en France. 3. La mention légale d'exonération (« TVA non applicable, art. 293 B du CGI » ou sa référence au Code des impositions sur les biens et services) devra simplement continuer à figurer dans le corps et les données structurées de leurs factures électroniques.
4. E-invoicing et e-reporting : quelle différence selon votre clientèle ?
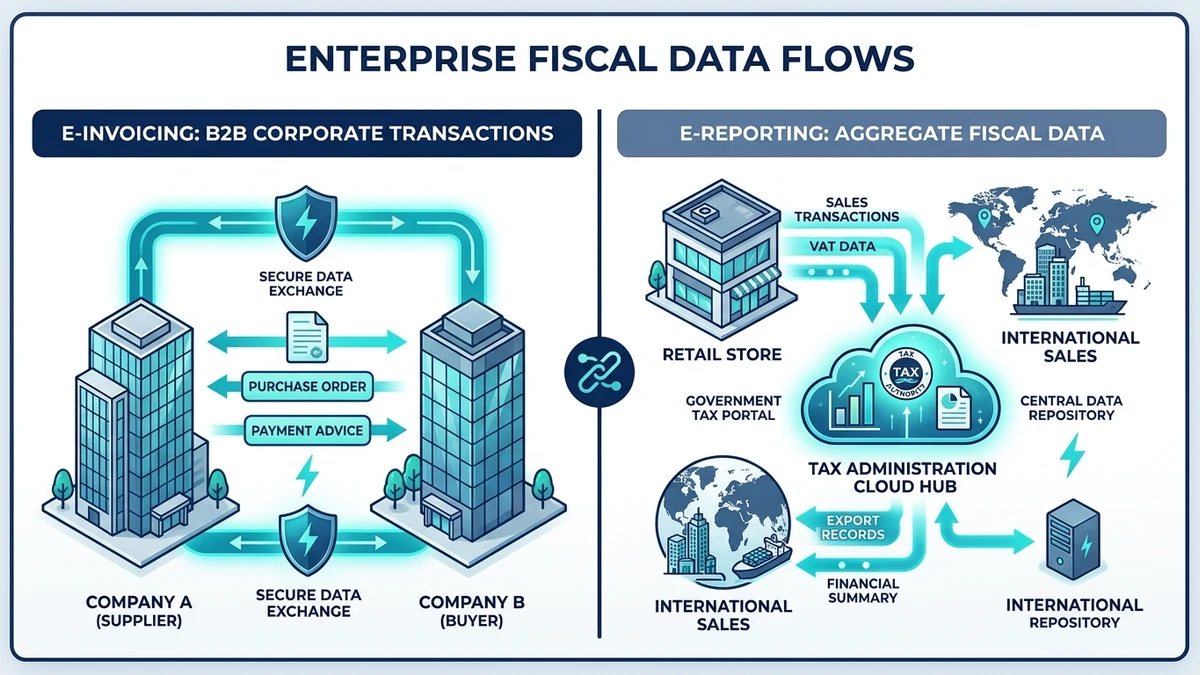
La réforme repose sur deux piliers complémentaires conçus par la Direction Générale des Finances Publiques (DGFiP) : l'e-invoicing et l'e-reporting. Les petites entreprises doivent identifier clairement les flux qui relèvent de l'un ou de l'autre afin de paramétrer correctement leurs outils. 1. L'e-invoicing (facturation électronique interentreprises) : Il concerne exclusivement les opérations d'achats et de ventes de biens ou de prestations de services réalisées entre deux entreprises assujetties à la TVA et établies sur le territoire français (transactions B2B domestiques). Dans ce cas, la facture transite sous format structuré par les plateformes agréées, et les données de facturation ainsi que les statuts de cycle de vie sont automatiquement transmis à l'administration fiscale. 2. L'e-reporting (transmission des données de transaction et de paiement) : Il s'applique à l'ensemble des opérations commerciales exclues du champ de l'e-invoicing domestique, afin de garantir la cohérence des contrôles fiscaux et le pré-remplissage ultérieur des déclarations de TVA : • Les ventes et prestations réalisées au profit de particuliers (commerce B2C). • Les opérations avec des clients ou fournisseurs étrangers (livraisons intracommunautaires, exportations et importations hors Union européenne). • Les données d'encaissement et de paiement pour les prestations de services, indispensables pour déterminer l'exigibilité de la TVA au moment du règlement effectif. Pour une entreprise à activité mixte (par exemple, un artisan plombier ou un informaticien qui facture à la fois des commerçants partenaires et des particuliers), les deux régimes coexisteront : facturation électronique structurée pour les clients professionnels (dès septembre 2027), et transmission périodique dématérialisée des totaux de vente pour les particuliers.
5. Plateforme agréée, logiciel de facturation et Portail Public de Facturation
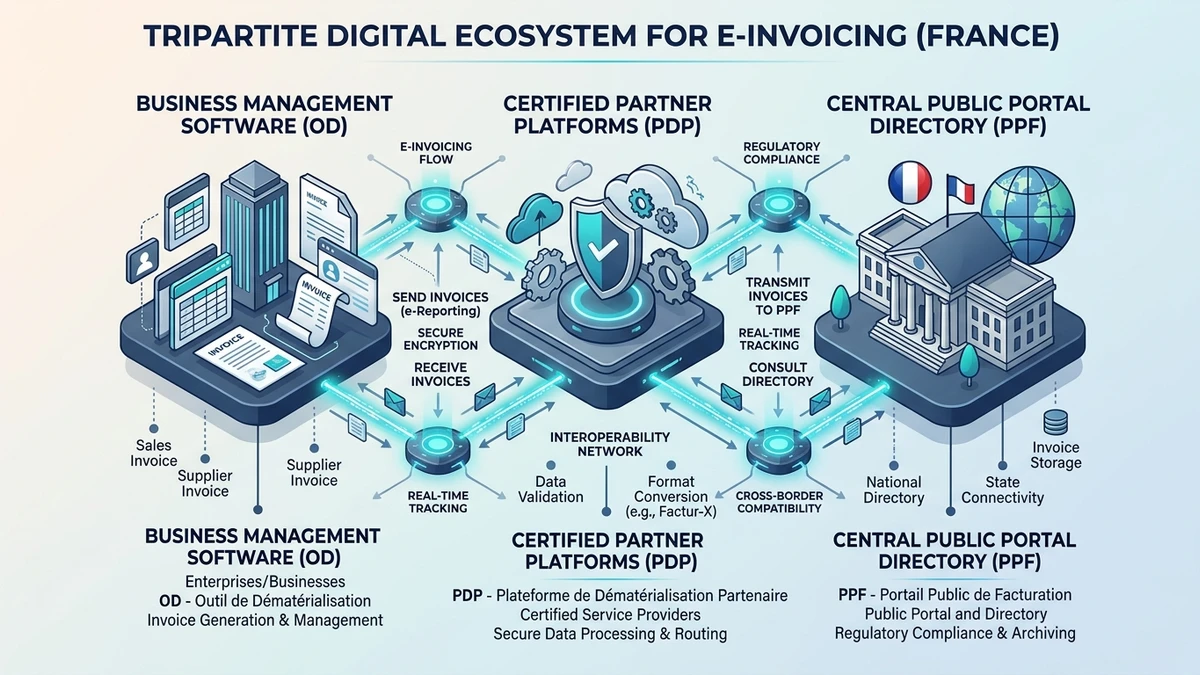
Le fonctionnement technique du réseau de facturation électronique repose sur une articulation tripartite qu'il convient de bien appréhender pour faire les bons choix organisationnels. 1. Le recentrage du Portail Public de Facturation (PPF) : Lors des arbitrages rendus par l'administration fiscale fin 2024, le rôle initialement prévu pour le Portail Public de Facturation a été clarifié. Le PPF ne constitue pas un logiciel de facturation gratuit permettant la saisie et la gestion manuelle quotidienne des factures des entreprises. Il se concentre sur ses missions régaliennes d'infrastructure centrale : il gère l'annuaire central répertoriant toutes les entreprises françaises et leur plateforme de rattachement, et sert de concentrateur pour acheminer les données fiscales vers la DGFiP. 2. Les Plateformes de Dématérialisation Partenaires (PDP) : Ce sont des plateformes privées immatriculées par la DGFiP pour une durée déterminée, répondant à des critères stricts de sécurité, d'interopérabilité et de souveraineté des données. Seules les PDP sont habilitées à échanger directement des factures électroniques entre elles et à communiquer avec l'annuaire central du PPF. 3. Les Opérateurs de Dématérialisation (OD) et logiciels de facturation : La grande majorité des logiciels de devis-facturation, ERP et outils comptables utilisés par les TPE et PME sont des Opérateurs de Dématérialisation. Ils ne sont pas eux-mêmes PDP, mais s'interfacent techniquement avec une PDP partenaire (ou plusieurs) par le biais d'API sécurisées. Il n'est donc généralement pas nécessaire de changer brutalement d'outil informatique : la plupart des éditeurs de logiciels de gestion ont adapté leurs versions pour assurer une passerelle transparente vers les plateformes agréées.
6. Les démarches concrètes à engager pour votre entreprise
Pour aborder sereinement les échéances et éviter un engorgement de dernière minute à l'approche de septembre 2027, les dirigeants de TPE, artisans et indépendants ont tout intérêt à structurer leurs démarches dès aujourd'hui selon une méthode par étapes :
- •Auditer son canal de réception actuel : vérifiez auprès de vos fournisseurs stratégiques (téléphonie, énergie, bailleurs, grossistes) quel canal ils utilisent, et confirmez l'adresse numérique ou la plateforme sur laquelle vos factures d'achat vous sont mises à disposition depuis septembre 2026.
- •Cartographier la typologie de ses clients : identifiez la part de votre chiffre d'affaires réalisée en B2B français (futur e-invoicing), en B2C auprès de particuliers (e-reporting) et avec des partenaires internationaux.
- •Nettoyer son fichier clients et fournisseurs : assurez-vous de disposer pour chaque client professionnel d'un numéro SIREN valide à 9 chiffres, de sa dénomination sociale exacte et de son adresse postale à jour. Une anomalie sur le SIREN bloque instantanément l'acheminement d'une facture électronique dans l'annuaire central.
- •Consulter son éditeur de logiciel ou son expert-comptable : faites le point sur la feuille de route de votre logiciel de facturation actuel. Est-il déjà relié à une PDP immatriculée ? Faut-il activer un module complémentaire ou prévoir une mise à niveau ?
- •Expérimenter progressivement l'émission Factur-X : commencez à vous familiariser avec la génération de factures hybrides dès que votre solution le propose, bien avant l'obligation légale de septembre 2027.
7. Comment Calculia peut vous aider dans la gestion de votre TVA
La transition vers la facturation électronique exige une rigueur arithmétique accrue : les plateformes de contrôle rejettent automatiquement les documents dont les arrondis, les taux ou les sommes de lignes présentent des incohérences entre montants hors taxes et toutes taxes comprises. Pour fiabiliser vos calculs et comprendre la mécanique sous-jacente : • Notre calculateur de TVA vous permet de convertir instantanément un montant du hors taxes vers le toutes taxes comprises (ou inversement) selon les taux officiels français (20 %, 10 %, 5,5 % et 2,1 %). • Notre article explicatif sur le calcul du HT à partir du TTC détaille la formule exacte de déduction pour éviter les erreurs d'assiette courantes sur les factures d'acompte ou de solde. • Pour une vision d'ensemble des règles de territorialité, de déduction et de collecte, notre guide méthodologique sur la TVA récapitule les principes généraux applicables aux professionnels. Ces outils pédagogiques vous apportent une aide au calcul précieuse pour vérifier la cohérence de vos pièces commerciales. Ils ne constituent pas une certification légale de vos factures et ne dispensent pas de l'assistance d'un expert-comptable pour la validation de vos déclarations fiscales.
Questions fréquentes associées
Un micro-entrepreneur en franchise de TVA est-il concerné ?
▼
Oui. Bien qu'il ne facture pas de TVA à ses clients, le micro-entrepreneur a le statut d'assujetti à la TVA en droit fiscal français. Il doit obligatoirement pouvoir recevoir les factures électroniques de ses fournisseurs depuis le 1er septembre 2026, et devra émettre au format électronique pour ses clients professionnels à compter du 1er septembre 2027.
Peut-on continuer à envoyer un simple fichier PDF par e-mail ?
▼
À terme, non pour les opérations B2B domestiques. Le simple fichier PDF envoyé par e-mail ne répond pas aux normes structurées (Factur-X, UBL, CII) imposées par la réforme et ne permet pas le suivi des statuts de cycle de vie ni la transmission fiscale requise via les plateformes agréées.
Dois-je obligatoirement changer mon logiciel de facturation ?
▼
Pas nécessairement. De nombreux éditeurs de logiciels de gestion et de facturation ont adapté leurs outils existants en développant des connecteurs vers des Plateformes de Dématérialisation Partenaires (PDP). Rapprochez-vous de votre éditeur ou de votre expert-comptable pour connaître la solution de raccordement prévue.
Comment recevoir les factures de mes fournisseurs depuis septembre 2026 ?
▼
Pour recevoir les factures électroniques émises par les grandes entreprises et les ETI, vous devez avoir choisi et configuré une plateforme de dématérialisation (PDP partenaire ou logiciel raccordé) qui déclare votre adresse de réception dans l'annuaire central tenu par le Portail Public de Facturation.
Une entreprise qui vend uniquement à des particuliers est-elle concernée par l'e-reporting ?
▼
Oui. Si elle n'a pas à émettre de factures électroniques interentreprises (e-invoicing), une entreprise réalisant des ventes ou prestations avec des particuliers (B2C) doit transmettre périodiquement à l'administration fiscale le récapitulatif de ses données de transactions et d'encaissements via le dispositif d'e-reporting à compter de septembre 2027.
Quelles sont les sanctions prévues par la loi en cas de non-conformité ?
▼
Le Code général des impôts prévoit des sanctions distinctes selon l’obligation concernée : l’article 1737, III, prévoit une amende de 50 € par facture qui ne respecte pas l’obligation d’émission électronique, plafonnée à 15 000 € par année civile. Pour les obligations de transmission de données relevant de l’e-reporting, l’article 1788 D, I et II, prévoit une amende de 500 € par transmission manquante, également plafonnée à 15 000 € par année civile pour l’assujetti. Les articles 1737, V, et 1788 D, V, prévoient une dispense de ces amendes en cas de première infraction sur la période légale de référence, à condition que l’infraction soit réparée spontanément ou dans les trente jours suivant une première demande de l’administration.
Spécialisée dans la pédagogie des calculs financiers, de la rentabilité commerciale et des mécanismes fiscaux pour Calculia.fr.