Pourquoi 2 % d’inflation par an font-ils augmenter les prix de près de 22 % en 10 ans ?
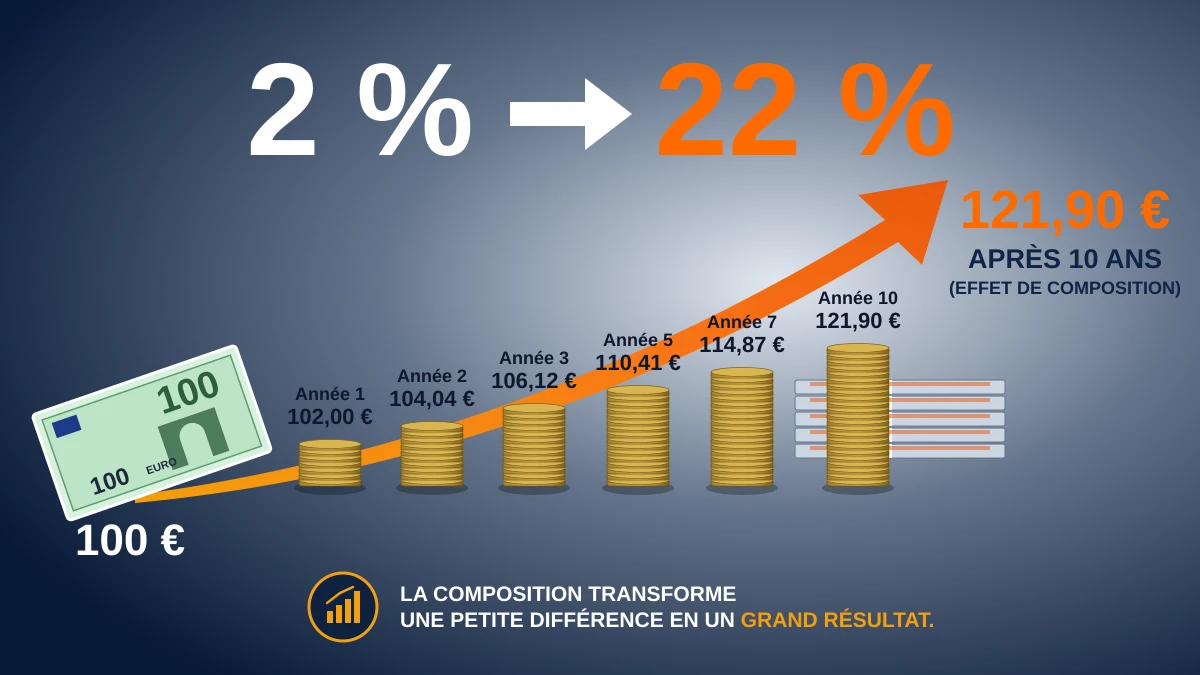
Lorsque les indicateurs économiques affichent une inflation modérée, le chiffre annuel paraît souvent indolore à court terme. À titre de repère de contexte, selon l’estimation provisoire publiée par l’Insee pour septembre 2026, les prix à la consommation augmenteraient de 3,0 % sur un an, après 2,4 % en août. Mais même avec une hypothèse théorique ramenée à 2 % par an — le seuil de référence souvent cité par les banques centrales —, l'effet sur dix ans réserve une surprise arithmétique : les prix n'augmentent pas simplement de 20 %, mais de près de 22 % (environ 21,9 %). Cet écart s'explique par le mécanisme de composition : chaque nouvelle hausse annuelle s'applique sur un prix qui a déjà augmenté les années précédentes.
L’illusion du « 2 % par an » : pourquoi ce n’est pas simplement 20 % après 10 ans ?
Une inflation de 2 % par an peut sembler presque insignifiante lorsqu'on l'observe sur une seule année. Pourtant, si les prix augmentent de 2 % chaque année pendant dix ans, ils ne progressent pas simplement de 20 % : ils augmentent d’environ 21,9 %. Cette différence vient d’un mécanisme simple : chaque nouvelle hausse s’applique au prix déjà augmenté l’année précédente, et non au prix d'origine.
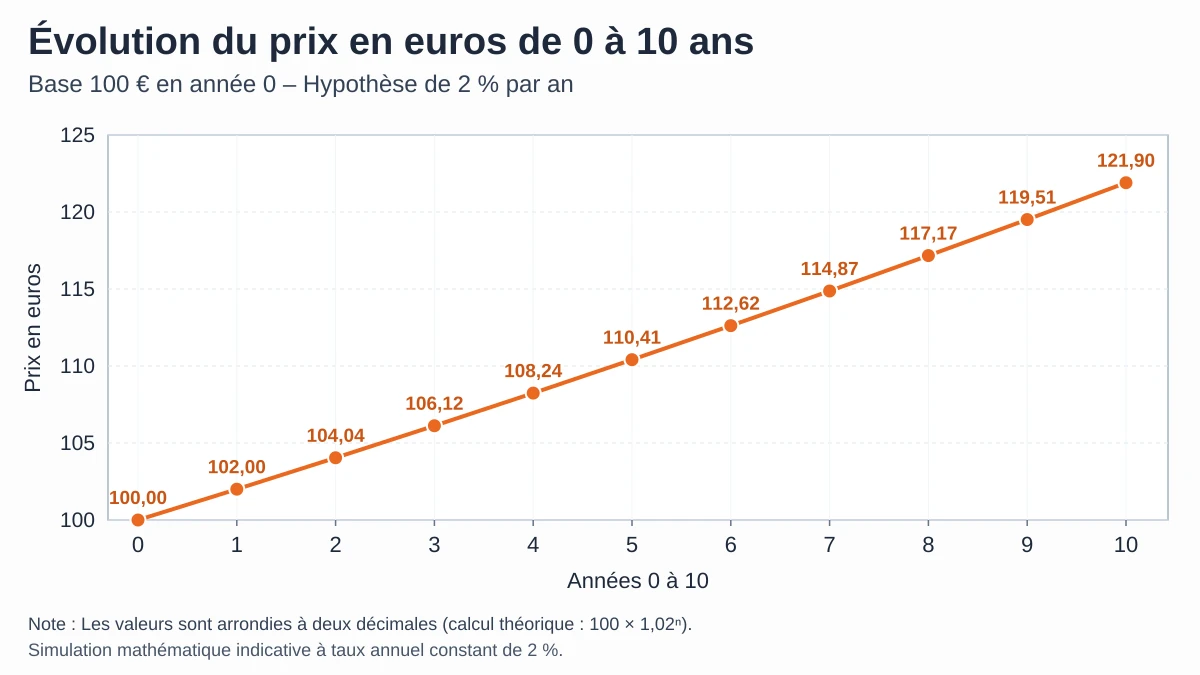
- •Pour un prix de départ de 100 € après 1 an : 100 × 1,02 = 102 €.
- •Après 2 ans, la hausse de 2 % s'applique à 102 € : 102 × 1,02 = 104,04 €.
- •Après 10 ans de ce mécanisme successif : 100 × 1,02¹⁰ ≈ 121,90 €, soit une hausse cumulée d’environ 21,9 %, et non de 20 %.
Ce qui se passe réellement : chaque année part du nouveau prix
Le point essentiel est qu’une inflation annuelle n’est pas une simple addition de pourcentages. Chaque hausse modifie la base sur laquelle la hausse suivante sera calculée. Pour une inflation annuelle constante de 2 %, le coefficient multiplicateur est de 1,02. Sur dix ans, le coefficient cumulé s'établit donc à 1,02¹⁰ ≈ 1,219. C’est ce mécanisme multiplicatif qui explique la différence entre une addition simplifiée de 20 % et une hausse réellement cumulée d’environ 21,9 %, faisant passer un bien de 100 € à 102,00 €, puis 104,04 €, 106,12 €… jusqu'à 121,90 € la dixième année.
Les petites différences deviennent importantes avec le temps
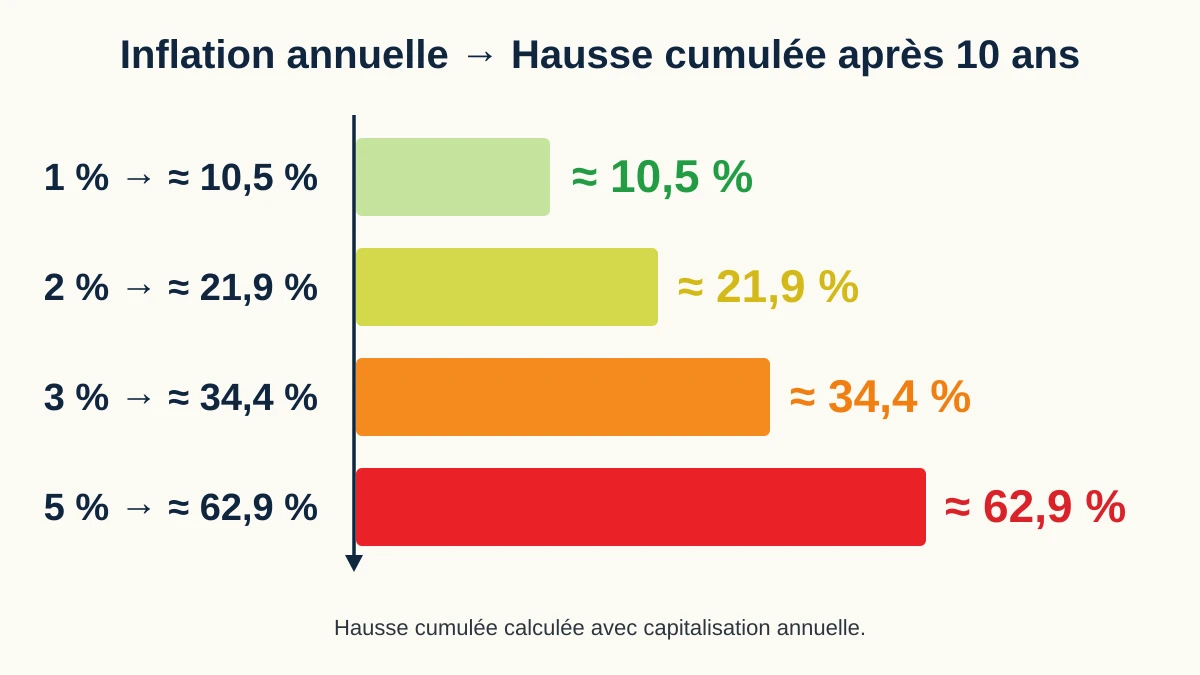
Plus le taux annuel est élevé, plus l'écart entre le simple produit arithmétique et la hausse réellement capitalisée se creuse au fil des années. Voici la hausse cumulée obtenue après 10 ans selon différents niveaux d'inflation annuelle (ces chiffres sont des simulations mathématiques avec un taux constant chaque année ; ils ne constituent pas une prévision de l’inflation) :
- •Inflation annuelle de 1 % : hausse cumulée après 10 ans d'environ 10,5 % (1,01¹⁰ − 1).
- •Inflation annuelle de 2 % : hausse cumulée après 10 ans d'environ 21,9 % (1,02¹⁰ − 1).
- •Inflation annuelle de 3 % : hausse cumulée après 10 ans d'environ 34,4 % (1,03¹⁰ − 1).
- •Inflation annuelle de 5 % : hausse cumulée après 10 ans d'environ 62,9 % (1,05¹⁰ − 1).
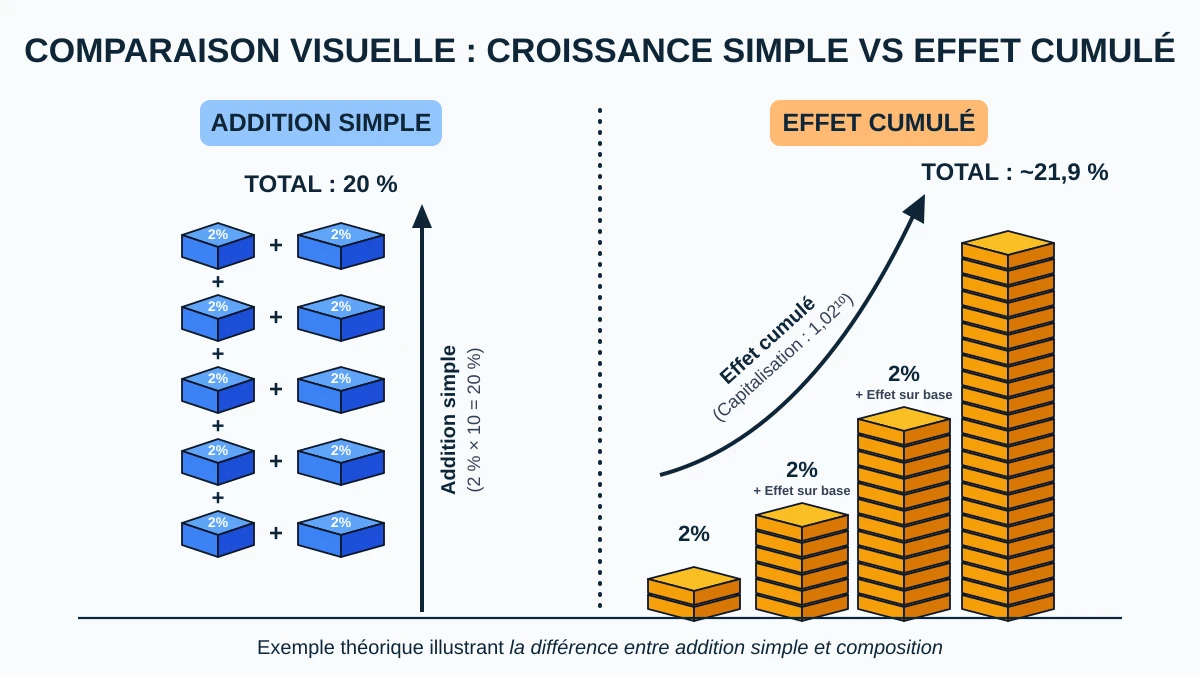
Le piège de l’addition : pourquoi 2 % + 2 % + 2 % ne raconte pas toute l’histoire
Lorsqu'on pose mentalement 2 % × 10 = 20 %, on raisonne comme si la hausse annuelle restait figée à 2 € chaque année sur une base immuable de 100 €. Or, grâce aux coefficients multiplicateurs, on distingue immédiatement l'addition linéaire (2 % × 10 = 20 %) de la composition réelle (1,02¹⁰ − 1 ≈ 21,9 %). Dès la deuxième année, les 2 % s'appliquent non seulement au prix initial, mais aussi aux hausses déjà accumulées lors des années précédentes : ce sont ces « hausses sur les hausses » qui créent le supplément de 1,9 point sur dix ans.
Pourquoi l’érosion du pouvoir d’achat n’est-elle pas exactement égale à l’inflation ?
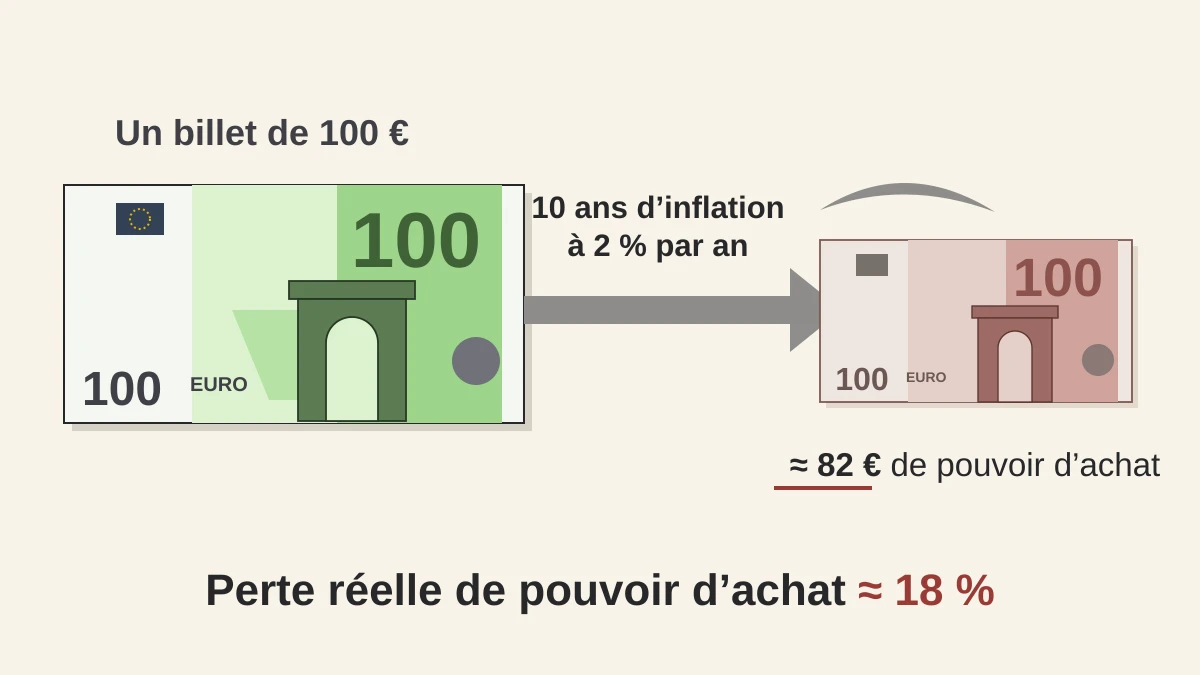
Il convient ici d'éviter une seconde confusion très fréquente : si les prix augmentent d’environ 21,9 % en dix ans, cela ne signifie pas que le pouvoir d’achat d’une somme fixe baisse exactement de 21,9 %. Prenons l'exemple d'une personne qui conserve un billet de 100 € sans rémunération pendant dix ans. Après une hausse cumulée des prix de 21,9 % (coefficient de 1,21899), ces 100 € permettent d'acheter l'équivalent de 100 ÷ 1,21899 ≈ 82 € de biens et services exprimés en euros de départ. La capacité d’achat réelle de ces 100 € a donc diminué d’environ 18 % (100 € − 82 € = 18 €), tandis que la hausse cumulée des prix est bien de 21,9 %.
Inflation moyenne et inflation réellement vécue : pourquoi peuvent-elles différer ?
Le taux d’inflation publié au niveau national est un indicateur statistique synthétique qui mesure l'évolution moyenne d'un panier global de biens et services. Il ne signifie pas que chaque personne voit exactement ses propres dépenses augmenter du même pourcentage. En réalité, deux ménages peuvent avoir des structures de dépenses très différentes : le logement, l'énergie, l'alimentation, le transport, les services ou les loisirs n'occupent pas le même poids dans le budget de chacun. Un taux national moyen ne constitue donc pas une mesure exacte de la hausse du budget personnel de chaque foyer.
- •Le logement et l'énergie : leur poids varie fortement selon que l'on est locataire, propriétaire ou selon le mode de chauffage utilisé.
- •Le transport et l'alimentation : les trajets quotidiens en véhicule individuel et la part de l'alimentaire dans le budget influencent directement la sensibilité aux variations de prix.
- •Les services et les loisirs : leur part relative diffère selon la composition familiale et les habitudes de consommation.
Comment mesurer concrètement l’effet de l’inflation sur votre argent ?
Pour évaluer une hypothèse d’inflation constante sur plusieurs années, le calcul repose sur l'application successive du coefficient multiplicateur : pour 2 % par an, Prix futur = Prix initial × 1,02ⁿ, où n représente le nombre d’années. Bien entendu, dans la réalité économique, le taux d’inflation n’est pas nécessairement identique chaque année : les prix peuvent accélérer, ralentir ou évoluer différemment selon les périodes et les catégories de dépenses. Pour appliquer ces calculs à votre propre capital ou à votre épargne sur la durée de votre choix, vous pouvez simuler l’effet de l’inflation sur votre pouvoir d’achat grâce à notre outil en ligne. Et pour approfondir les formules de valeur réelle, le rôle des indices de prix et les mécanismes monétaires, consultez notre guide complet pour comprendre l’inflation et l’érosion du pouvoir d’achat.
Questions fréquentes associées
Pourquoi 2 % d’inflation pendant 10 ans donnent-ils environ 22 % de hausse des prix ?
▼
Parce que chaque hausse annuelle de 2 % s’applique au prix déjà augmenté l’année précédente. Le calcul est multiplicatif : 1,02¹⁰ ≈ 1,219, soit une hausse cumulée d’environ 21,9 %.
Est-ce que 2 % d’inflation signifie que mon pouvoir d’achat baisse de 2 % chaque année ?
▼
Pas nécessairement. L’effet sur le pouvoir d’achat dépend notamment de l’évolution des revenus et de la composition des dépenses. Le taux d’inflation mesure une évolution moyenne des prix et ne signifie pas que chaque dépense augmente exactement de 2 %.
Comment calculer l’effet de l’inflation sur une somme d’argent ?
▼
Pour une hypothèse d’inflation constante, on applique le coefficient multiplicateur correspondant chaque année. Pour 2 % par an pendant 10 ans, par exemple, le coefficient cumulé est 1,02¹⁰.