Pourquoi une augmentation de 10 % puis une baisse de 10 % ne ramène-t-elle pas au prix de départ ?
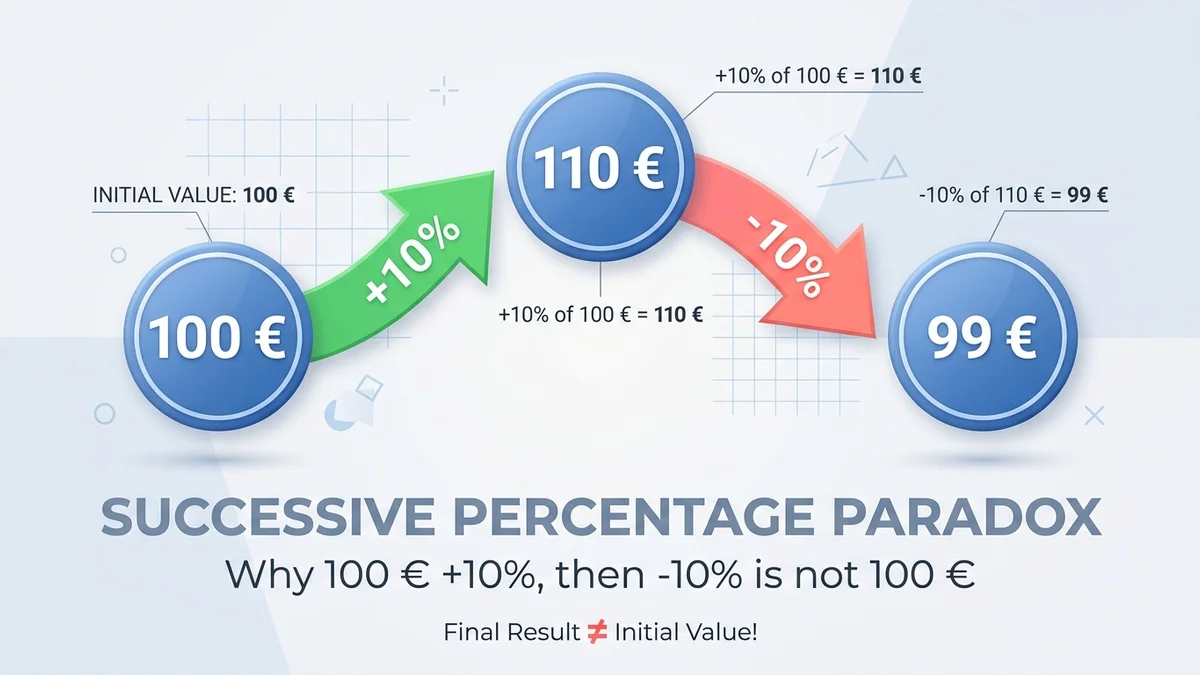
Face à une hausse de 10 % suivie d'une baisse de 10 %, notre intuition spontanée nous souffle que les deux mouvements s'annulent mutuellement et que nous revenons exactement au montant de départ. C'est l'un des pièges arithmétiques les plus fréquents du quotidien : que ce soit sur une étiquette de magasin, une facture d'électricité ou un portefeuille d'actions en bourse, l'esprit a naturellement tendance à additionner +10 % et −10 % pour trouver 0 %. Pourtant, le calcul réel aboutit systématiquement à une perte : un prix de 100 € soumis à cette double variation passe d'abord à 110 €, puis retombe à 99 €, et non à 100 €. Il manque un euro. Cette perte constante n'est pas un mystère : elle s'explique entièrement par le fait que les deux pourcentages ne s'appliquent pas à la même base de référence.
L’erreur du calcul qui semble logique
L'illusion provient de la fausse symétrie des chiffres : puisque le nombre 10 est identique dans les deux sens, on imagine spontanément que la seconde opération efface fidèlement la première. Pour comprendre où se loge l'erreur, décomposons pas à pas ce qui se passe concrètement avec une valeur initiale de 100 € :
- •Première étape (la hausse) : Le prix de départ est de 100 €. Une augmentation de 10 % correspond à un surcoût de 10 € (10 % de 100 € = 10 €). Le nouveau prix s'établit donc à 110 €.
- •Deuxième étape (la baisse) : Le prix est désormais de 110 €. La baisse de 10 % ne s'applique plus aux 100 € de départ, mais à ce nouveau montant de 110 €. Or, 10 % de 110 € valent 11 €.
- •Bilan chiffré : En retirant 11 € à 110 €, on obtient un prix final de 99 €. L'augmentation a fait gagner 10 €, mais la diminution a fait perdre 11 € : le solde net est une perte de 1 €.
Un pourcentage dépend toujours de sa base de référence
C'est la règle fondamentale des grandeurs relatives : un pourcentage n'a aucune existence propre dans l'absolu. Il exprime uniquement une fraction ou une proportion calculée par rapport à une valeur de départ, appelée la « base de référence ». Dès lors que cette base change au cours du temps, la valeur concrète en euros représentée par le même taux de 10 % change elle aussi. Dans notre exemple, 10 % de 100 € correspondent exactement à 10 €, tandis que 10 % de 110 € correspondent à 11 €. Bien que le chiffre affiché sur l'étiquette ou dans l'annonce (« 10 % ») soit rigoureusement le même, l'impact financier en euros est plus lourd lors de la baisse parce qu'il s'applique à un montant plus volumineux. C'est précisément cette asymétrie de base qui rend l'addition directe des pourcentages mathématiquement invalide.
Pourquoi les coefficients multiplicateurs permettent de comprendre immédiatement
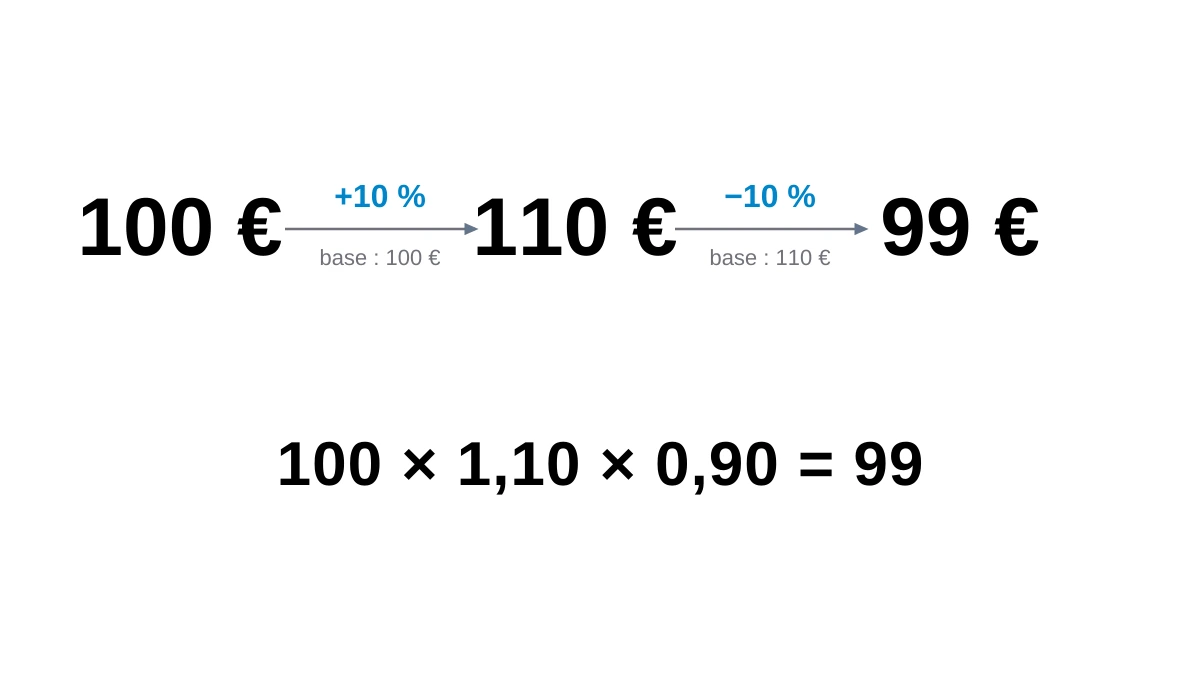
Pour éviter tout risque de confusion et traiter les variations sans s'emmêler dans les paliers successifs, la méthode universelle des mathématiques financières consiste à transformer chaque pourcentage en un « coefficient multiplicateur ». Cette approche éclaire d'un coup d'œil pourquoi le résultat final est inférieur à 1 :
- •Pour une hausse de 10 % : on ajoute 10 % à la valeur de base (100 %), soit 1 + 10/100 = 1,10.
- •Pour une baisse de 10 % : on retire 10 % à la valeur de base (100 %), soit 1 − 10/100 = 0,90.
- •La combinaison des deux variations : les variations successives se multiplient entre elles et ne s'additionnent jamais. Le coefficient global s'obtient donc en multipliant : 1,10 × 0,90 = 0,99.
- •Le résultat final : un coefficient global de 0,99 signifie que la valeur d'arrivée représente 99 % de la valeur de départ. Pour 100 €, on calcule directement 100 € × 0,99 = 99 €, soit une baisse nette de 1 %.
Le même phénomène fonctionne-t-il dans l’autre sens ?
On pourrait supposer que si l'on inverse l'ordre des opérations (une baisse de 10 % d'abord, suivie d'une hausse de 10 % ensuite), le résultat redeviendrait favorable ou atteindrait enfin les 100 €. Il n'en est rien. En mathématiques, la multiplication bénéficie d'une propriété dite « commutative » : l'ordre des facteurs ne change pas le produit final. Démonstration concrète :
- •Première étape : En partant de 100 €, une baisse de 10 % retire 10 €, ce qui amène le montant à 90 € (100 € × 0,90 = 90 €).
- •Deuxième étape : La hausse de 10 % s'applique désormais sur la base réduite de 90 €. Or, 10 % de 90 € ne représentent que 9 €.
- •Le résultat final : En ajoutant 9 € à 90 €, le montant d'arrivée s'élève à 99 € (90 € + 9 € = 99 €). Par les coefficients, on retrouve rigoureusement 0,90 × 1,10 = 0,99.
- •La conclusion : Que l'augmentation précède la baisse ou que la baisse précède la hausse, l'effet combiné d'une variation symétrique de 10 % aboutit invariablement à une perte de 1 % par rapport au capital initial.
Quelle baisse faut-il réellement appliquer pour annuler une hausse de 10 % ?
Si une baisse de 10 % ne permet pas de compenser une hausse de 10 %, quelle réduction faudrait-il accorder pour retrouver très exactement le prix d'origine ? Partons à nouveau de notre prix augmenté à 110 €. Pour ramener ce montant à 100 €, il est nécessaire de soustraire précisément 10 €. Cependant, ces 10 € doivent maintenant être calculés en proportion de la nouvelle base de 110 € : le calcul donne 10 / 110 = 1 / 11 ≈ 0,0909, soit une baisse d'environ 9,09 %. Ainsi, une hausse de 10 % n'est pas neutralisée par une baisse de 10 %, mais par une baisse de 9,09 %. Inversement, si un prix subit une baisse de 10 % (passant à 90 €), il faudra lui appliquer une hausse de 11,11 % (10 / 90) pour qu'il retrouve ses 100 € initiaux. En résumé, la règle d'or à toujours garder à l'esprit est que +10 % puis −10 % ≠ 0 %. Les variations relatives successives ne s'additionnent jamais directement : chacune s'applique toujours au montant intermédiaire issu de l'étape précédente. Pour calculer rapidement vos évolutions de prix, vos remises cumulées ou vos taux de compensation sans risque d'erreur, vous pouvez utiliser notre calculateur de variation en pourcentage. Et pour approfondir les mécanismes fondamentaux, notre guide complet pour comprendre les pourcentages détaille l'ensemble des formules applicables au quotidien.
Questions fréquentes associées
Pourquoi une hausse de 10 % puis une baisse de 10 % donne-t-elle 99 % de la valeur initiale ?
▼
Parce que la baisse de 10 % s'applique à la nouvelle valeur (110 €), déjà augmentée, et non au montant de départ (100 €). La baisse en euros (11 €) est donc plus forte que la hausse initiale (10 €), ce qui aboutit à 99 €.
Quelle baisse faut-il appliquer après une hausse de 10 % pour revenir au prix initial ?
▼
Pour annuler une hausse de 10 %, il faut appliquer une baisse d'environ 9,09 % (10 / 110). Une réduction de 10 % ferait descendre le prix en dessous de sa valeur initiale.
Peut-on additionner deux pourcentages successifs ?
▼
Non. Deux pourcentages successifs ne s'additionnent jamais de manière arithmétique car ils ne s'appliquent pas à la même base de calcul. Il faut toujours multiplier leurs coefficients multiplicateurs respectifs (par exemple 1,10 × 0,90 = 0,99).