Pourquoi deux crédits immobiliers au même taux peuvent-ils coûter des montants très différents ?
Lorsqu'on compare deux projets immobiliers ou deux propositions de financement, le premier réflexe consiste presque toujours à regarder le taux d'intérêt affiché en gros caractères. Deux emprunteurs qui obtiennent exactement le même taux nominal ont spontanément l'impression de payer leur crédit au même prix. Pourtant, à l'arrivée, la facture totale en euros peut varier du simple au double. Il ne s'agit pas d'une anomalie de calcul : si deux prêts réunissaient exactement le même capital, la même durée, le même taux, le même mode d'amortissement, la même assurance et les mêmes frais, leur coût serait strictement identique. Si le coût réel diverge aussi fortement en pratique, c'est parce que le taux nominal n'est qu'un paramètre parmi d'autres : la durée d'emprunt, le montant emprunté, l'assurance et les frais annexes transforment profondément l'addition finale.
L’illusion du même taux : pourquoi deux crédits à 3,50 % peuvent-ils coûter si différemment ?
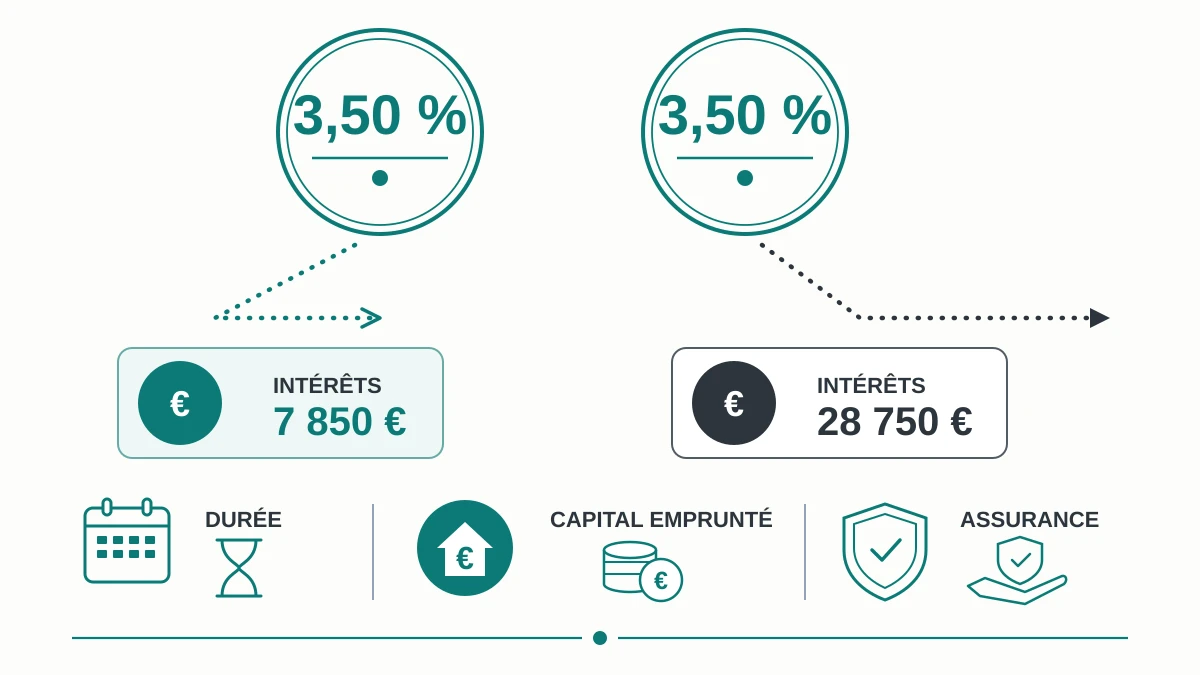
Pour mesurer concrètement cet écart, prenons un exemple théorique simple. Imaginons deux acquéreurs qui empruntent chacun exactement 200 000 €, avec un taux nominal fixe supposé de 3,50 % et le même mécanisme de remboursement amortissable à mensualités constantes. Sur le papier, le pourcentage qui rémunère la banque est rigoureusement identique dans les deux contrats. Toutefois, le premier emprunteur choisit de rembourser son prêt sur 15 ans, tandis que le second étale son remboursement sur 25 ans afin d'alléger sa mensualité. Bien que le taux nominal soit de 3,50 % pour l'un comme pour l'autre, le montant total des intérêts versés par le second emprunteur sera beaucoup plus élevé. L'explication tient au mécanisme même du crédit amortissable : chaque mois, les intérêts sont calculés sur le capital restant dû. Lorsqu'on rembourse sur une durée plus longue, la dette diminue plus lentement et le taux de 3,50 % s'applique pendant dix années supplémentaires.
La durée change tout : le taux reste identique, mais les intérêts s’accumulent
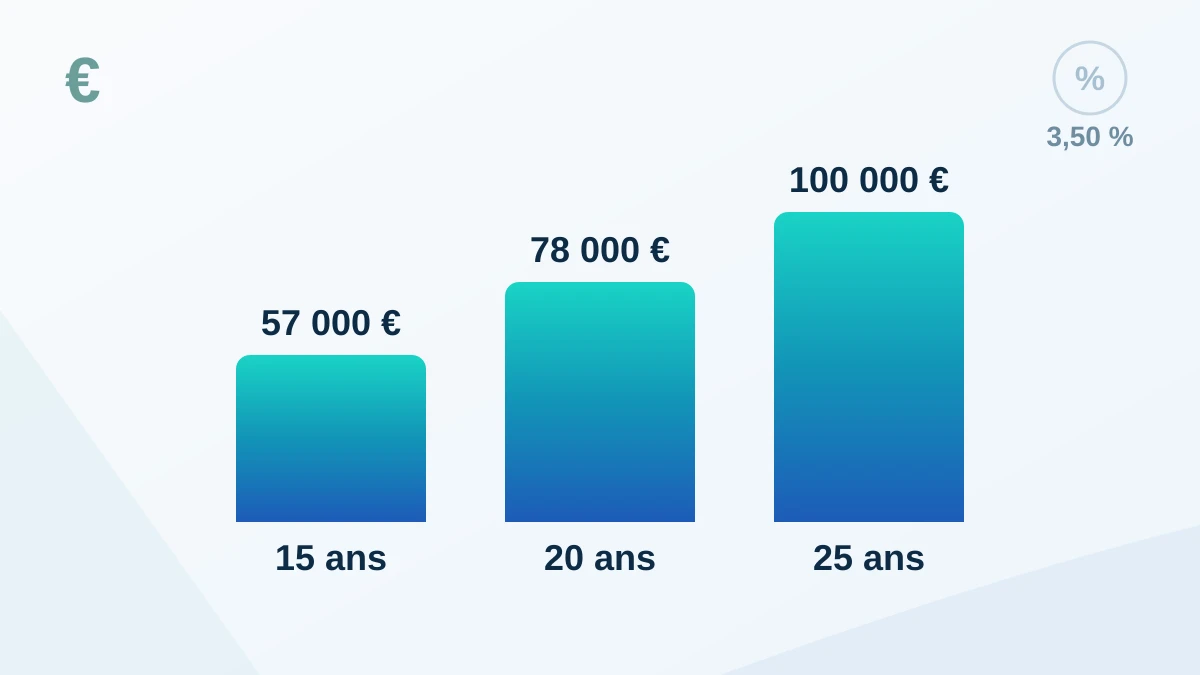
Dans cet exemple théorique d'un emprunt de 200 000 € assorti d'un taux nominal fixe de 3,50 % (calculé hors assurance et hors frais annexes afin d'isoler le seul effet du temps), l'impact de la durée sur le cumul des intérêts apparaît immédiatement :
- •Sur 15 ans (180 mensualités) : le total des intérêts représente environ 57 358 €.
- •Sur 20 ans (240 mensualités) : le total des intérêts passe à environ 78 381 €.
- •Sur 25 ans (300 mensualités) : le total des intérêts atteint environ 100 374 €.
Le montant emprunté change aussi la facture finale
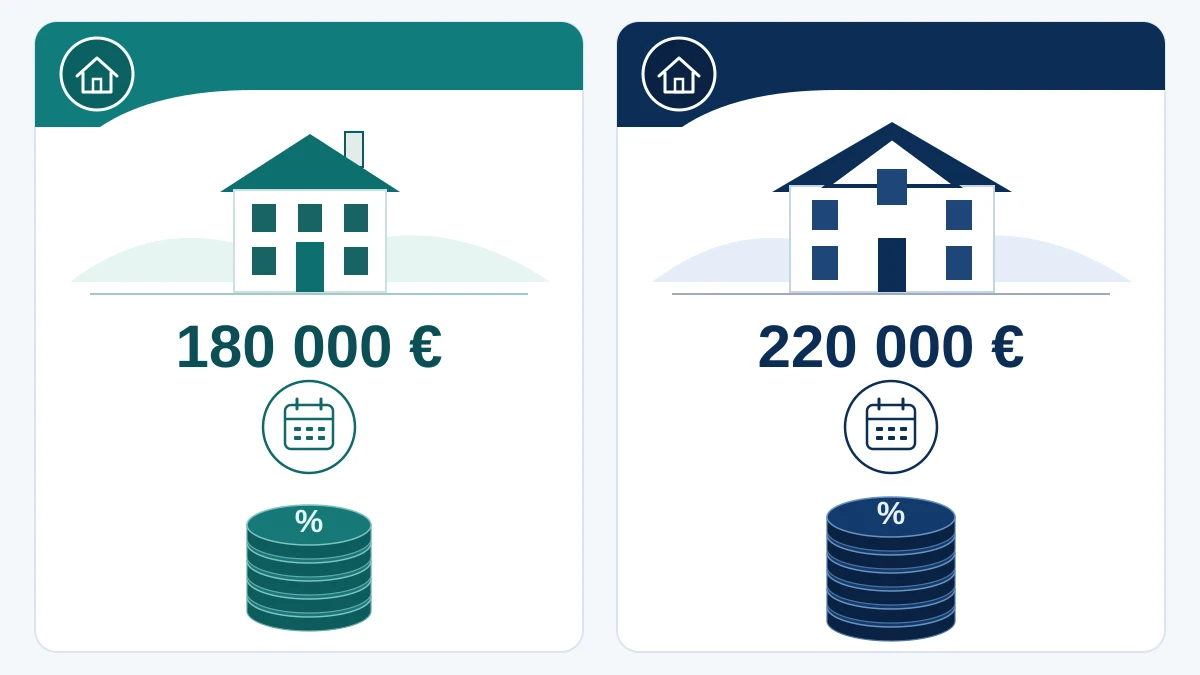
La durée n'est pas la seule variable capable de faire diverger deux crédits affichant le même taux. Même lorsque deux emprunteurs choisissent exactement la même durée et bénéficient du même taux nominal, le coût total en euros change mécaniquement dès que le capital emprunté n'est pas le même — par exemple en raison d'un apport personnel plus ou moins important. Dans un exemple théorique sur 20 ans avec un taux nominal fixe supposé de 3,50 % (hors assurance et frais), la progression du coût en euros suit directement l'assiette empruntée :
- •Pour 180 000 € empruntés : le montant cumulé des intérêts s'établit à environ 70 543 €.
- •Pour 200 000 € empruntés : le montant cumulé des intérêts s'élève à environ 78 381 €.
- •Pour 220 000 € empruntés : le montant cumulé des intérêts grimpe à environ 86 219 €.
L’assurance et les frais ne sont pas visibles dans le taux nominal
Un autre facteur explique pourquoi deux offres affichant le même taux nominal — même à capital et durée identiques — peuvent aboutir à des factures très différentes : le taux nominal ne mesure que la rémunération de l'argent prêté par l'établissement bancaire. Il n'intègre pas les autres composantes du financement, dont la présence et le montant varient selon le contrat, l'établissement et la réglementation applicable. Pour illustrer cet écart par une simplification pédagogique, prenons de nouveau un emprunt théorique de 200 000 € sur 20 ans : avec une hypothèse pédagogique d'assurance calculée à 0,15 % par an sur le capital initial, le coût cumulé de l'assurance représente environ 6 000 € sur 20 ans ; avec une hypothèse à 0,40 % par an sur le capital initial, ce coût atteint environ 16 000 € sur 20 ans, soit 10 000 € d'écart alors que le taux nominal du crédit n'a pas bougé d'un centième de point. En pratique, ces montants ne constituent pas des tarifs standards : le coût réel dépend du contrat souscrit, de l'étendue des garanties, de l'âge, de la situation de l'emprunteur et du mode de calcul des cotisations.
- •L'assurance emprunteur : exigée dans la grande majorité des financements immobiliers pour couvrir les risques de décès ou d'invalidité, son tarif et son mode de calcul (sur le capital initial ou sur le capital restant dû) créent des écarts de plusieurs milliers d'euros.
- •Les frais de dossier : facturés pour l'étude et la mise en place technique du financement, ils peuvent varier fortement d'un établissement à un autre.
- •Les frais liés aux garanties : qu'il s'agisse d'un organisme de cautionnement ou d'une garantie hypothécaire, cette protection représente un coût substantiel qui s'ajoute au budget global.
- •Les autres coûts éventuels : selon la nature du montage et les conditions contractuelles (frais d'intermédiation ou de courtage, parts sociales éventuelles), d'autres dépenses viennent compléter le coût réel de l'opération.
Alors, quel chiffre faut-il réellement comparer entre deux offres ?
Si le taux nominal demeure un repère utile, il ne suffit jamais à lui seul pour juger de la cherté globale d'un financement. Pour offrir une base de comparaison plus complète, la réglementation prévoit le TAEG (Taux Annuel Effectif Global), qui agrège au taux nominal l'ensemble des frais obligatoires connus liés à l'octroi du crédit (assurance requise, frais de dossier, coût des garanties). Toutefois, aucun pourcentage isolé ne remplace une lecture complète des chiffres en euros, surtout lorsque deux scénarios ne portent pas exactement sur la même durée ou le même montant. Pour tester concrètement l'effet de ces variables sur vos échéances, vous pouvez simuler un prêt immobilier à l'aide de notre outil dédié, ou consulter notre dossier de référence pour comprendre le crédit immobilier et ses règles d'amortissement. En définitive, le principe essentiel à retenir tient en une phrase : pour comparer deux crédits, il faut comparer l'ensemble de leurs paramètres, pas seulement le pourcentage affiché à côté du mot « taux ».
- •Le capital emprunté : la somme exacte mise à disposition par l'établissement prêteur.
- •La durée de remboursement : le nombre total de mois ou d'années pendant lesquels les intérêts courent.
- •Le taux nominal : le taux servant au calcul périodique des intérêts bancaires.
- •Le montant total des intérêts : la somme cumulée en euros versée au titre des intérêts sur toute la durée du prêt.
- •L'assurance emprunteur : son coût total en euros, son TAEA et le niveau précis des garanties associées.
- •Les frais et coûts liés au financement : frais de dossier, coût de la garantie et frais annexes éventuels.
- •Le TAEG (Taux Annuel Effectif Global) : pour confronter deux propositions portant sur un même montant et une même durée.
- •Le coût total du crédit : l'addition finale en euros de toutes les charges supportées en plus du remboursement du capital.
Questions fréquentes associées
Pourquoi deux prêts au même taux peuvent-ils avoir des coûts différents ?
▼
Parce que le taux nominal n'est qu'un élément du calcul. Si la durée de remboursement est plus longue, si le capital emprunté est plus élevé, ou si le coût de l'assurance emprunteur et des frais annexes (dossier, garantie) diffère, le montant total payé en euros à la fin du crédit peut varier de plusieurs dizaines de milliers d'euros.
Est-ce qu’un crédit plus long coûte toujours plus cher ?
▼
À capital emprunté et taux identiques, oui : allonger la durée de remboursement réduit la mensualité mais ralentit l'amortissement du capital. Les intérêts s'appliquent alors sur une période plus longue, ce qui augmente mécaniquement le montant total des intérêts cumulés et des cotisations d'assurance.
Le TAEG est-il plus utile que le taux nominal pour comparer deux crédits ?
▼
Le TAEG permet une comparaison beaucoup plus large que le seul taux nominal puisqu'il intègre les frais obligatoires liés au prêt (intérêts, assurance requise, frais de dossier et de garantie). Il reste néanmoins indispensable d'examiner aussi le coût total en euros, la durée, la souplesse du contrat et le détail des garanties d'assurance de chaque offre.