Pourquoi une entreprise peut-elle perdre de l’argent malgré une marge commerciale positive ?
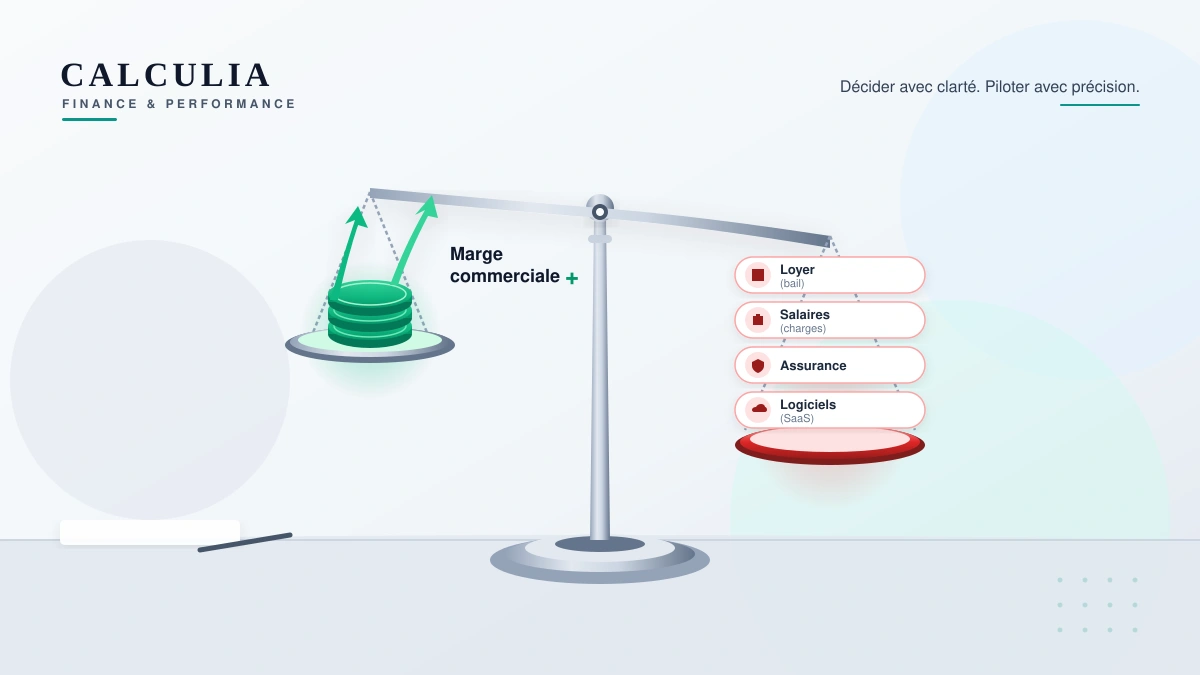
Dans le quotidien d’un commerçant, d’un artisan ou d’un chef d’entreprise, la rentabilité paraît souvent relever d’une évidence mathématique : tant que chaque produit ou prestation est vendu plus cher que son coût d’achat direct, l’activité devrait naturellement dégager un bénéfice. Pourtant, de nombreuses structures enregistrent des marges commerciales confortables sur chaque facture tout en constatant, à la fin du mois ou lors de la clôture des comptes, un solde bancaire qui se dégrade et un résultat déficitaire. Ce paradoxe apparent tient à une confusion courante entre la marge dégagée par une transaction isolée et la performance économique globale de l’organisation.
Marge commerciale et rentabilité globale : deux mesures différentes
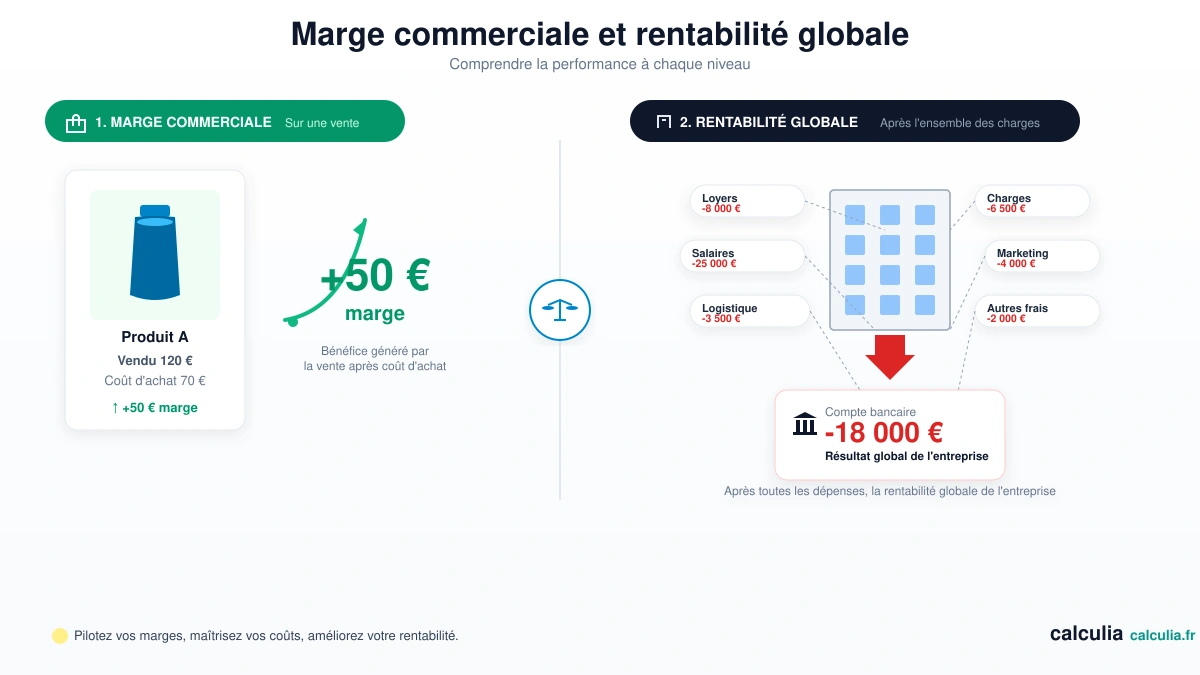
La marge commerciale mesure l’écart direct entre le prix de vente hors taxes et le coût d’achat hors taxes des marchandises vendues. C’est un indicateur strictement unitaire ou commercial : il évalue l’efficacité avec laquelle une entreprise achète et revend des biens. Le résultat global de l’entreprise, en revanche, mesure la capacité de l’ensemble de l’activité à créer de la valeur après déduction de toutes les dépenses nécessaires à son fonctionnement. Une marge positive sur un produit confirme simplement que la transaction ne s’effectue pas à perte au niveau unitaire. Elle ne préjuge en rien du résultat final, car cette marge n’est pas un bénéfice net immédiatement disponible : elle constitue avant tout une ressource pour financer le fonctionnement de la structure.
Les charges de structure et leur rôle
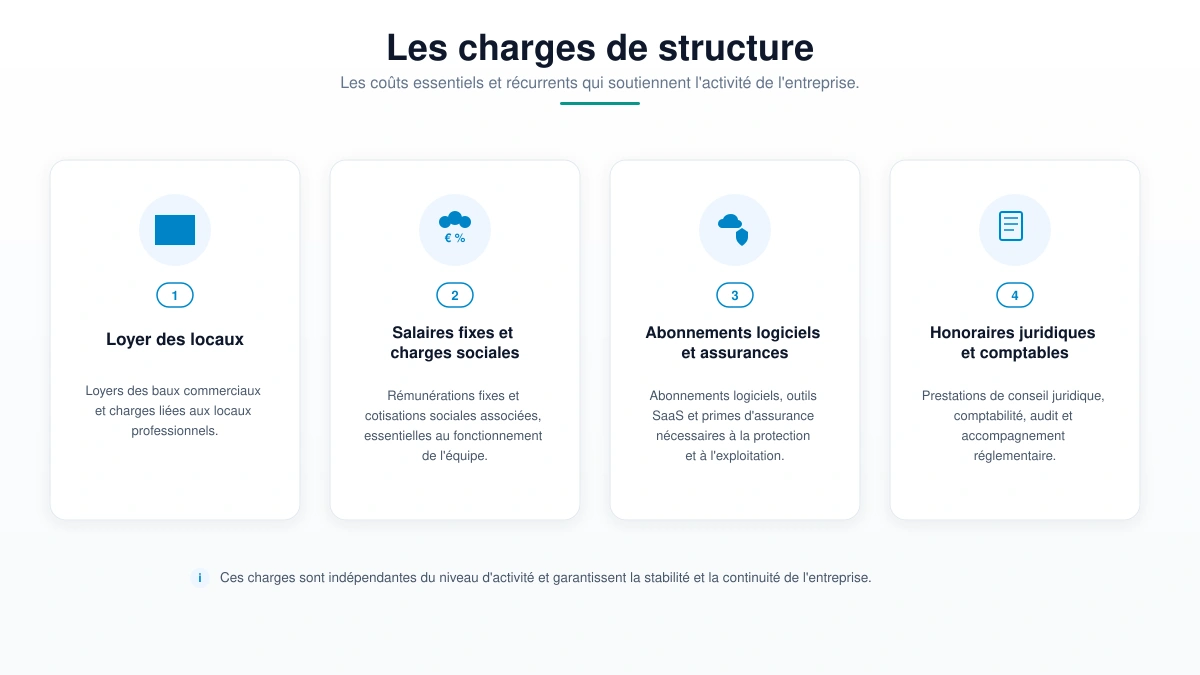
Pour fonctionner au quotidien, une entreprise supporte des dépenses récurrentes qui existent indépendamment de la vente d’une unité supplémentaire. Dans un modèle de gestion simplifié, on regroupe souvent ces dépenses sous l’appellation de « charges de structure » ou charges fixes d’exploitation : Dans la pratique des affaires, la qualification d’une charge dépend toujours de la période et du palier d’activité observés. Si un bail commercial ou une prime d’assurance constitue une charge de structure typiquement fixe à court terme, de nombreux autres postes sont mixtes ou semi-variables : les dépenses d’énergie, l’usure du matériel ou certains services administratifs comportent souvent une part incompressible (fixe) et une part indexée sur l’intensité de l’activité. Néanmoins, tant que ces frais de structure ne sont pas intégralement couverts par la somme des marges générées, l’entreprise ne peut pas être rentable.
- •le loyer commercial, le stockage ou les locaux professionnels ;
- •les rémunérations fixes et leurs cotisations sociales associées ;
- •les abonnements informatiques, licences logicielles et primes d’assurances professionnelles ;
- •les honoraires juridiques, administratifs et d’expertise comptable.
Exemple chiffré : le paradoxe en pratique
Pour bien comprendre le mécanisme, observons un exemple simple et pédagogique. Hypothèses simplificatrices du modèle : • Produit commercialisé : un article de négoce acheté 50 € HT et vendu 100 € HT. • Marge commerciale unitaire brute : 50 € HT (taux de marque de 50 %). • Hypothèse de travail : aucun coût variable additionnel (frais de port, commissions bancaires ou emballages spécifiques). La contribution unitaire disponible pour payer la structure est donc exactement de 50 € HT. • Charges fixes retenues pour le mois : 4 000 € HT (loyer, salaires et charges fixes, assurances, abonnements). • Volume vendu sur le mois étudié : 30 unités. Détail complet des calculs du modèle : • Chiffre d’affaires HT : 30 unités × 100 € = 3 000 € HT. • Coût d’achat des marchandises vendues : 30 unités × 50 € = 1 500 € HT. • Marge commerciale totale : 3 000 € − 1 500 € = 1 500 € HT. • Charges fixes retenues : 4 000 € HT. • Solde opérationnel simplifié : 1 500 € (marge totale) − 4 000 € (charges fixes) = −2 500 € HT. Chaque article vendu a généré une marge brute positive et saine de 50 €. Pourtant, l’activité enregistre un solde opérationnel négatif de 2 500 € sur le mois étudié. Ce solde illustre l’incapacité du volume vendu à absorber les 4 000 € de charges fixes du modèle, sans préjuger des autres éléments financiers, fiscaux ou des amortissements réels qui détermineront le résultat net final de l’entreprise.
Le seuil de rentabilité et le point mort
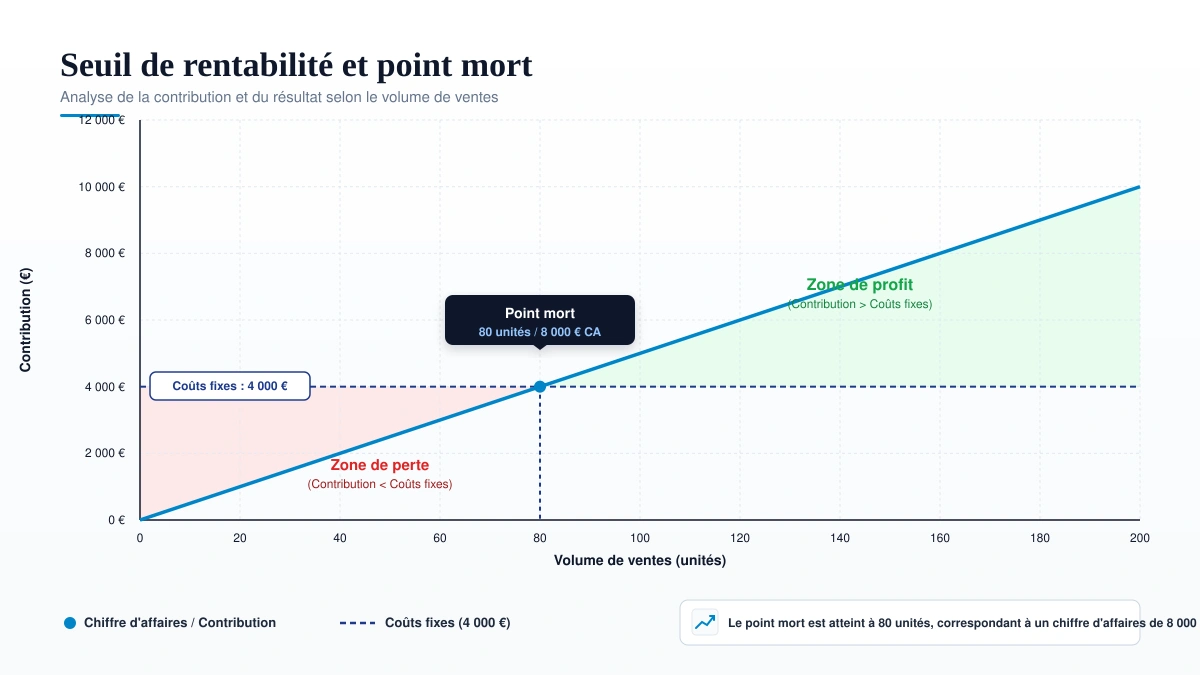
Face à ce constat, une question centrale s’impose : combien faut-il vendre pour ne plus perdre d’argent ? Deux notions complémentaires permettent d’y répondre précisément sans les confondre. Le seuil de rentabilité correspond au volume de ventes ou au chiffre d’affaires minimal à partir duquel le résultat du modèle est exactement égal à zéro. Dans notre exemple, si chaque vente apporte 50 € de contribution nette pour amortir les charges fixes de 4 000 €, le seuil s’établit à : • Seuil de rentabilité en volume = 4 000 € ÷ 50 € = 80 unités. • Seuil de rentabilité en valeur = 80 unités × 100 € = 8 000 € HT de chiffre d’affaires. Tant que l’entreprise vend moins de 80 unités, elle perd de l’argent. À 80 unités, elle couvre exactement ses charges de structure. Lorsque l’entreprise vend sa 81ᵉ unité, celle-ci n’engendre pas automatiquement 50 € de bénéfice net final : sous les hypothèses retenues et tant que les charges fixes restent inchangées, elle apporte une contribution marginale supplémentaire de 50 € qui vient constituer le tout premier euro de résultat positif du modèle (avant prise en compte des charges financières et de la fiscalité). Le point mort : une durée calendaire Alors que le seuil de rentabilité est un niveau d’activité (nombre d’unités ou chiffre d’affaires), le point mort traduit ce seuil sous la forme d’une durée calendaire. Il désigne la date à laquelle le volume de ventes nécessaire à l’équilibre est réputé franchi sur la période, au rythme habituel de facturation. Attention à ne pas confondre facturation et trésorerie : le point mort calendaire mesure la réalisation comptable des ventes à l’équilibre, mais ne coïncide pas nécessairement avec l’encaissement effectif des sommes sur le compte bancaire, qui reste conditionné par les délais de paiement accordés aux clients.
Pourquoi certaines stratégies de croissance peuvent aggraver les pertes
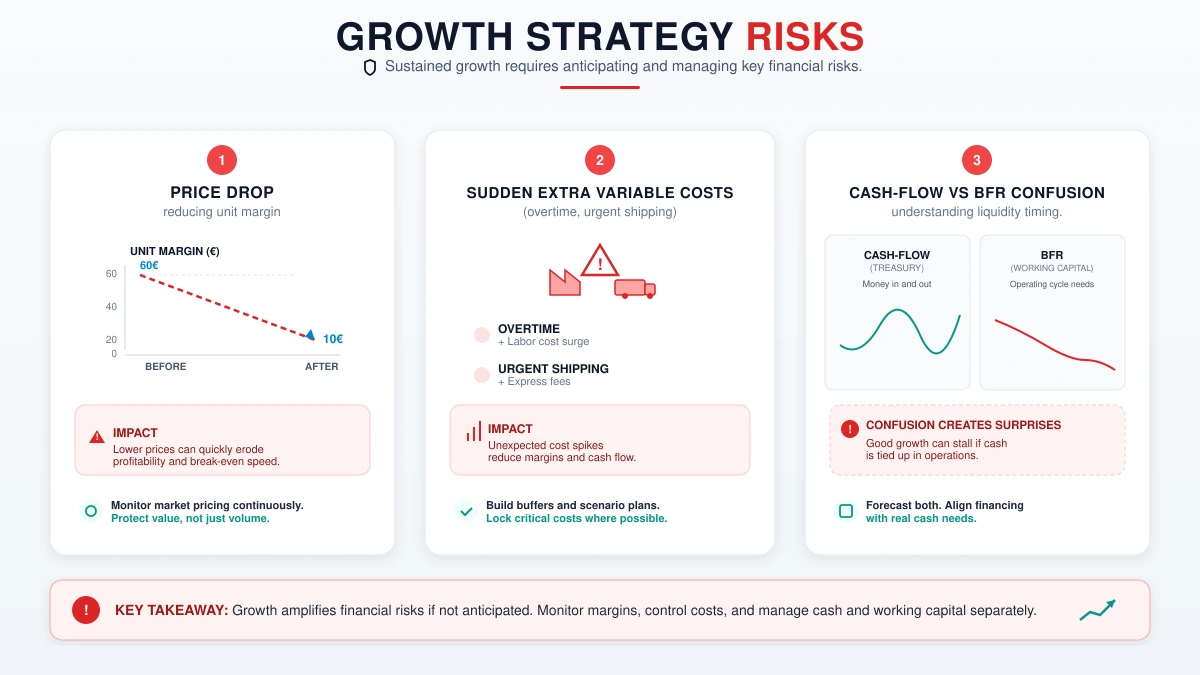
Pour combler un déficit d’exploitation, le premier réflexe consiste souvent à vouloir « faire du volume » à tout prix. Pourtant, une hausse des ventes peut aggraver la situation dans plusieurs configurations bien identifiées : 1. La dégradation de la marge unitaire Si l’entreprise décide de baisser son prix de vente à 60 € HT (tout en conservant son coût d’achat de 50 € HT), sa marge unitaire tombe de 50 € à 10 € HT. Pour couvrir les mêmes 4 000 € de charges fixes, il lui faut désormais écouler : 4 000 € ÷ 10 € = 400 unités. Le volume de ventes nécessaire pour atteindre l’équilibre est ainsi multiplié par cinq par rapport au seuil initial de 80 unités. De plus, une baisse de prix ne garantit jamais que le marché absorbera ce quintuplement des ventes : le risque financier devient considérablement plus élevé. 2. L’apparition de coûts variables indirects Accélérer brutalement la cadence peut entraîner des coûts de complexité : heures supplémentaires majorées, recours à des prestataires de livraison d’urgence, emballages renforcés, multiplication des retours et sollicitations du service après-vente. 3. La confusion entre rentabilité, trésorerie et Besoin en Fonds de Roulement (BFR) Il est fondamental de distinguer trois dimensions financières complémentaires : • La rentabilité : la capacité de l’activité à générer un résultat positif une fois les charges déduites des ventes. • La trésorerie : l’argent réellement disponible et mobilisable sur le compte bancaire à un instant donné. • Le Besoin en Fonds de Roulement (BFR) : le décalage financier entre le moment où l’entreprise paie ses achats ou ses stocks et le moment où ses clients règlent effectivement leurs factures. Une entreprise en forte croissance peut ainsi afficher un résultat théorique équilibré tout en se retrouvant en cessation de paiements si l’augmentation de ses stocks et les délais de règlement accordés à ses clients assèchent sa trésorerie disponible.
Les indicateurs à surveiller pour mieux piloter l’activité
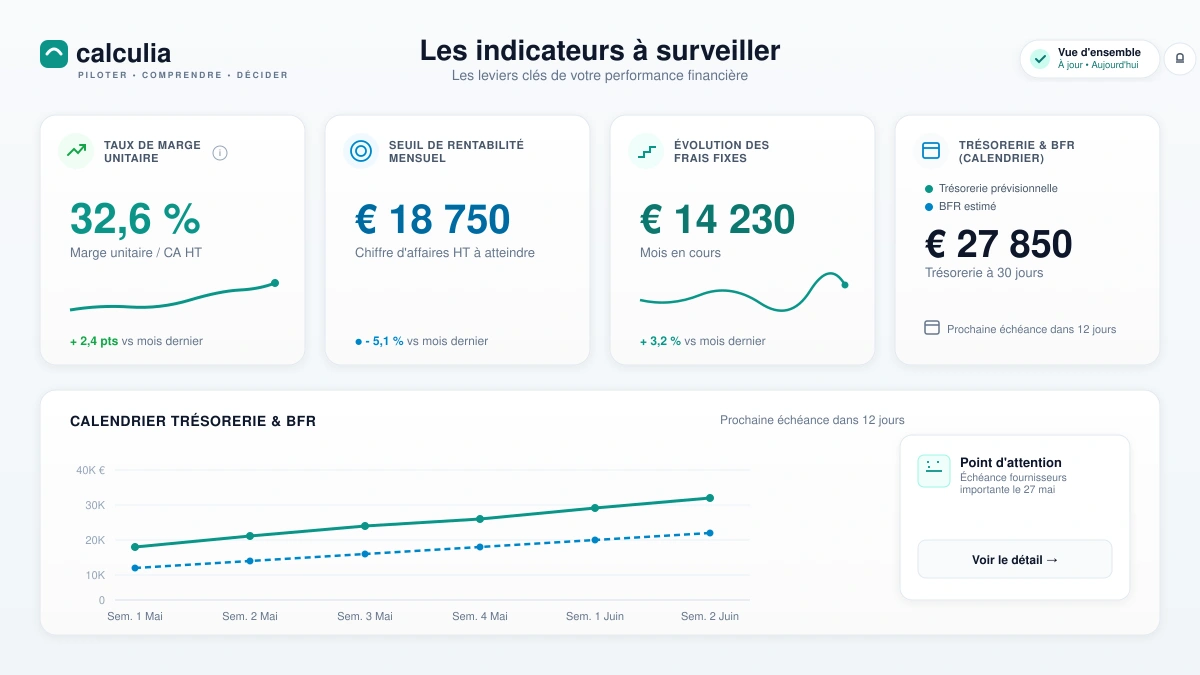
Pour sécuriser son modèle économique, tout dirigeant d’entreprise gagne à suivre un tableau de bord équilibré articulé autour de repères clairs :
- •La marge unitaire et le taux de marque réels : vérifier régulièrement que les remises, remises de fin d’année ou commissions d’intermédiaires ne rognent pas la contribution brute de chaque produit ;
- •Le seuil d’équilibre mensuel : connaître dès le début de la période le nombre d’unités ou le chiffre d’affaires minimal indispensable pour couvrir l’intégralité des coûts de fonctionnement de la période ;
- •L’évolution des paliers de charges fixes : anticiper le moment où un recrutement, un agrandissement d’entrepôt ou de nouveaux abonnements déplaceront le seuil de rentabilité vers le haut ;
- •Le calendrier des flux de trésorerie et le BFR : s’assurer que les encaissements clients précèdent ou couvrent les échéances fournisseurs et fiscales.
À retenir et outils pratiques
Une marge commerciale positive est une condition indispensable mais jamais suffisante pour assurer la rentabilité d’une entreprise. Pour être rentable, une activité doit générer un volume de marge global suffisant pour dépasser l’intégralité de ses frais de fonctionnement et charges de structure. Pour vos démarches tarifaires au quotidien, vous pouvez utiliser notre simulateur pour calculer vos marges et taux de marque afin de fixer vos prix de vente et coefficients multiplicateurs. Veuillez noter que cet outil est dédié au calcul unitaire et commercial des marges : il ne modélise pas à lui seul l’ensemble des charges fixes de votre société, son résultat net ou son seuil de rentabilité global. Pour approfondir les définitions académiques, les formules de calcul et la distinction entre marge brute et marge nette, consultez également notre guide de référence pour comprendre la marge commerciale et ses formules.
Questions fréquentes associées
Pourquoi une marge commerciale positive ne suffit-elle pas pour être rentable ?
▼
La marge commerciale ne constate que le gain brut réalisé sur la revente d’un bien par rapport à son prix d’achat direct. Elle ne tient pas compte des charges de structure et de fonctionnement de l’entreprise (loyer, rémunérations, assurances, électricité, abonnements). Si le volume total des ventes ne dégage pas une somme de marges supérieure à l’ensemble de ces frais d’exploitation, l’entreprise enregistre une perte.
Quelle est la différence entre le seuil de rentabilité et le point mort ?
▼
Le seuil de rentabilité représente le niveau d’activité minimal (exprimé en nombre d’articles à vendre ou en chiffre d’affaires hors taxes) à partir duquel le résultat du modèle devient nul. Le point mort, quant à lui, traduit ce seuil sous la forme d’une durée calendaire, c’est-à-dire le nombre de jours ou de mois nécessaires pour atteindre ce niveau d’équilibre au rythme prévisionnel de l’activité.
Le simulateur de marge de Calculia permet-il de calculer mon bénéfice net ?
▼
Non. Le calculateur /finance/calcul-marge est un outil conçu pour déterminer les prix de vente, les prix d’achat, les marges brutes unitaires, les taux de marge et les taux de marque. Il ne prend pas en compte les charges de structure globales, les dotations aux amortissements, les frais financiers ni les impôts d’une société, et ne remplace donc pas un compte de résultat prévisionnel.