Pourquoi les intérêts composés deviennent-ils plus puissants avec le temps ?
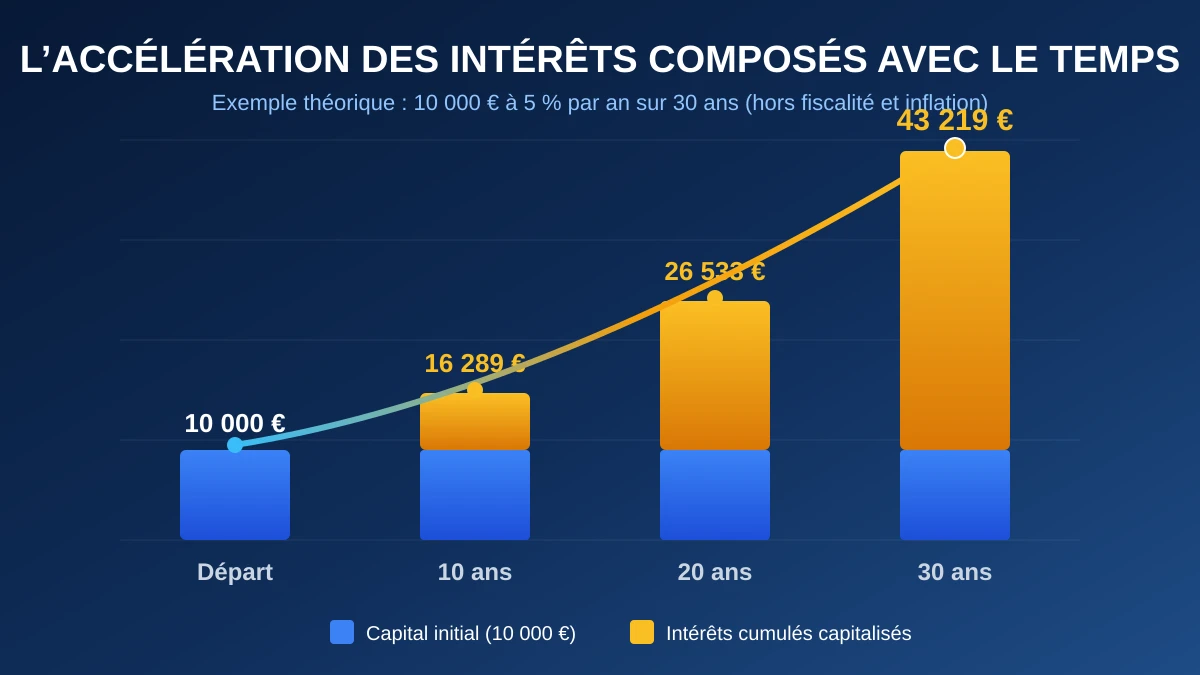
Lorsqu’on observe un placement ou une simulation d’épargne sur ses toutes premières années, l’effet des intérêts composés paraît souvent modeste, presque imperceptible. Entre la première et la troisième année, le gain supplémentaire semble dérisoire face à l’effort d’épargne consenti. Pourtant, lorsque l’horizon s’allonge sur quinze, vingt ou trente ans, la trajectoire change de nature : la progression cesse d’être linéaire pour accélérer de plus en plus fortement. Ce phénomène n’a rien de magique. Il découle d’une loi mathématique précise : avec la capitalisation, chaque période ajoute les intérêts produits à la base de calcul suivante. Plus le temps passe, plus cette base s’élargit, et plus les intérêts générés deviennent eux-mêmes une source majeure de nouveaux intérêts.
Pourquoi les premières années semblent-elles toujours lentes ?
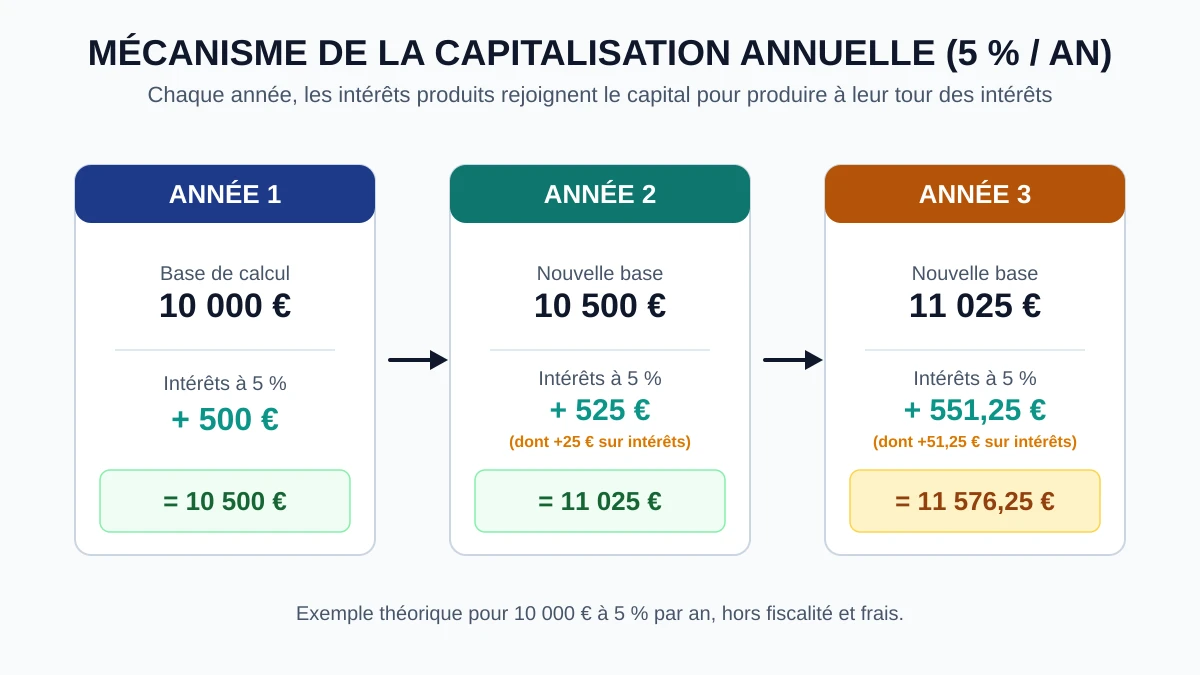
La déception initiale face aux intérêts composés vient d’une habitude de pensée linéaire. Au démarrage, la base sur laquelle s’applique le taux annuel se limite au seul capital de départ. Prenons un exemple théorique simple : une somme initiale de 10 000 € placée à un taux annuel constant supposé de 5 % (simulation purement mathématique, hors fiscalité, hors frais et hors inflation). À la fin de la première année, le capital produit 500 € d’intérêts et atteint 10 500 €. L’année suivante, le taux de 5 % s’applique à ces 10 500 € et génère 525 € d’intérêts, portant le total à 11 025 €. Sur cette deuxième année, les « intérêts produits par les intérêts » ne représentent donc que 25 € (5 % des 500 € gagnés l’année précédente). À court terme, ce supplément paraît minime, mais il enclenche un cycle cumulatif où chaque nouvelle couche d’intérêts vient grossir durablement le socle productif.
- •Année 1 : base de 10 000 € × 5 % = 500 € d’intérêts (nouveau capital : 10 500 €).
- •Année 2 : base de 10 500 € × 5 % = 525 € d’intérêts, soit 25 € générés par les intérêts de l’année 1 (nouveau capital : 11 025 €).
- •Année 3 : base de 11 025 € × 5 % = 551,25 € d’intérêts (nouveau capital : 11 576,25 €).
Intérêts simples vs intérêts composés : là où l’écart se creuse
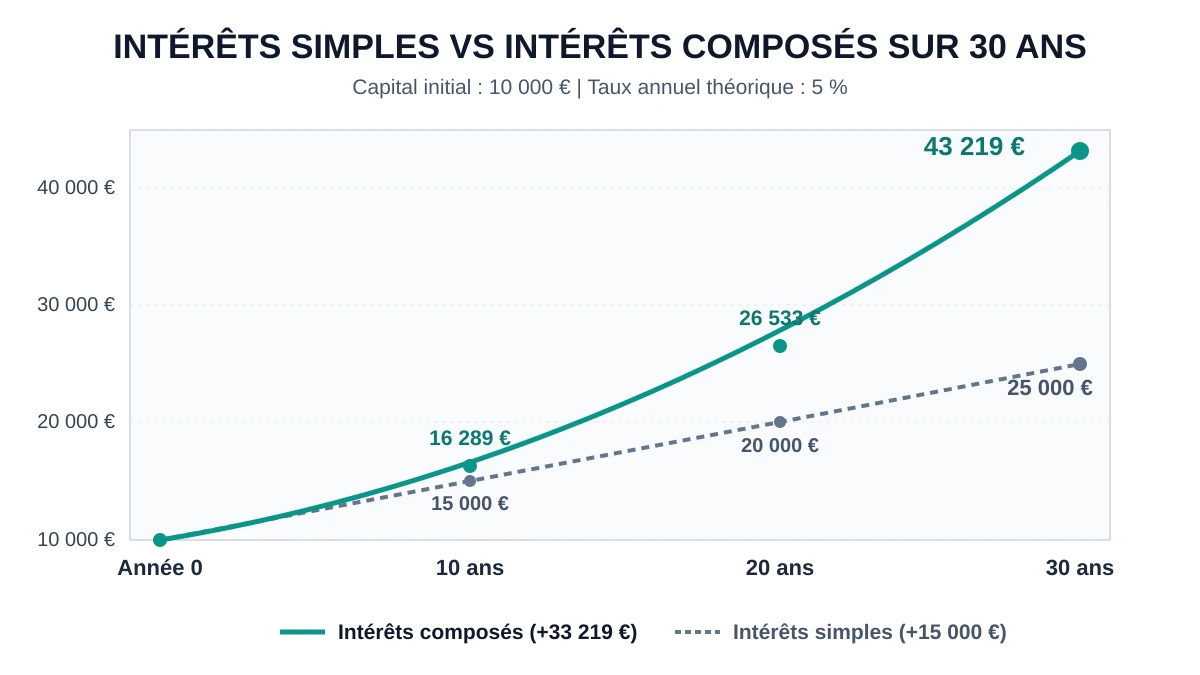
Pour bien visualiser pourquoi le temps joue un rôle d’amplificateur, il suffit de comparer deux modèles mathématiques soumis au même taux annuel théorique de 5 % sur un capital initial de 10 000 €. Dans un système d’intérêts simples, les gains ne sont jamais réinvestis dans la base de calcul : le capital produit invariablement 500 € par an, que l’on soit à la première ou à la trentième année. Dans un système d’intérêts composés, au contraire, les intérêts restent intégrés au capital : le montant gagné chaque année augmente systématiquement par rapport à l’année précédente. Peu visible au bout de trois ou cinq ans, l’écart entre la droite des intérêts simples et la courbe exponentielle des intérêts composés devient massif à mesure que les décennies s’additionnent.
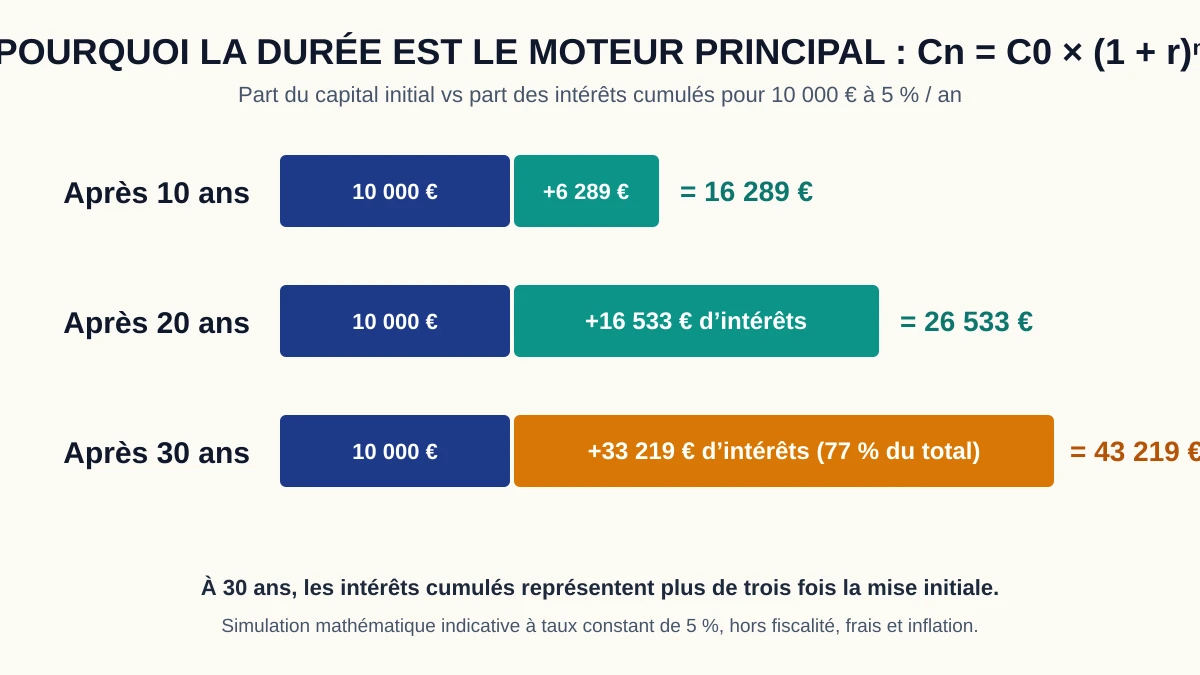
- •Après 10 ans à 5 % : 15 000 € en intérêts simples (+5 000 €) contre environ 16 289 € en intérêts composés (+6 289 €), soit 1 289 € d’écart liés à la seule capitalisation.
- •Après 20 ans à 5 % : 20 000 € en intérêts simples (+10 000 €) contre environ 26 533 € en intérêts composés (+16 533 €), soit 6 533 € d’écart.
- •Après 30 ans à 5 % : 25 000 € en intérêts simples (+15 000 €) contre environ 43 219 € en intérêts composés (+33 219 €), soit 18 219 € d’écart.
Chaque décennie produit beaucoup plus que la précédente
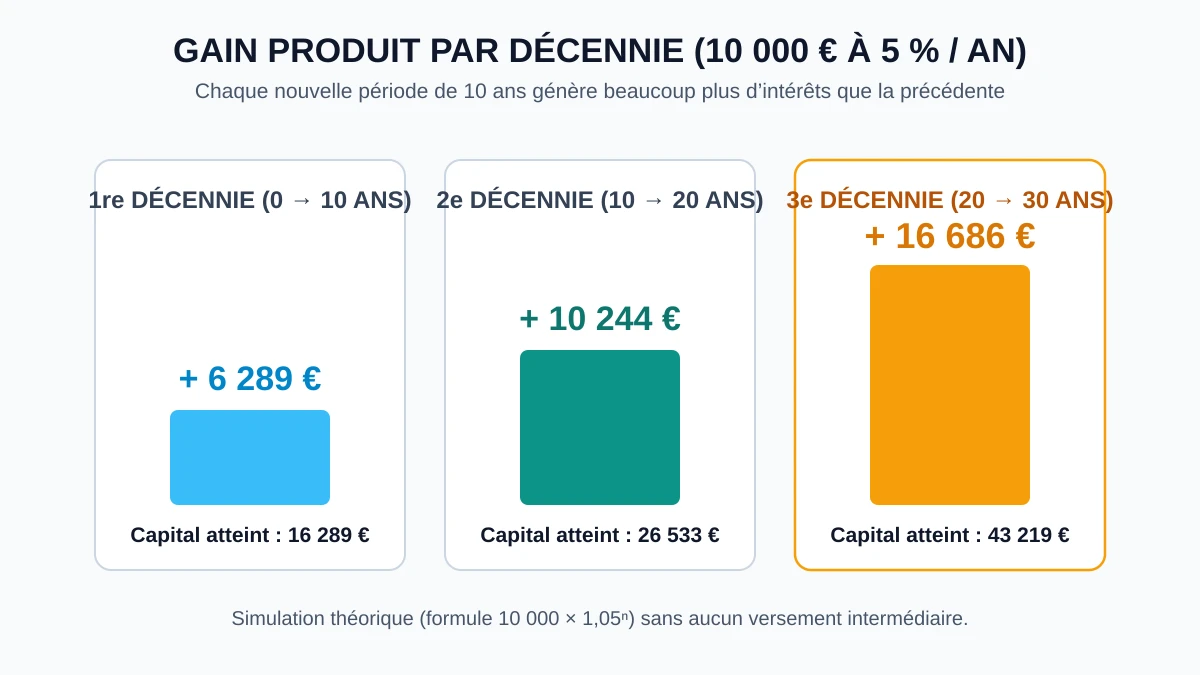
C’est ici que réside le véritable paradoxe des intérêts composés : à taux constant et sans aucun versement supplémentaire, une décennie ne produit jamais le même montant que la décennie qui l’a précédée. Reprenons notre exemple théorique de 10 000 € placés à 5 % par an pendant 30 ans (formule mathématique : 10 000 × 1,05ⁿ). Lors des dix premières années (de l’année 0 à l’année 10), le capital passe de 10 000 € à environ 16 289 €, soit un gain d’environ 6 289 €. Lors de la deuxième décennie (de l’année 10 à l’année 20), le même taux de 5 % fait passer le capital de 16 289 € à environ 26 533 €, générant cette fois environ 10 244 € de gains. Enfin, lors de la troisième décennie (de l’année 20 à l’année 30), le capital bondit de 26 533 € à environ 43 219 €, produisant à lui seul près de 16 686 € d’intérêts sur ces dix dernières années — soit sensiblement plus que la mise initiale de départ.
- •Gain généré entre 0 et 10 ans : environ +6 289 € (capital porté à 16 289 €).
- •Gain généré entre 10 et 20 ans : environ +10 244 € (capital porté à 26 533 €).
- •Gain généré entre 20 et 30 ans : environ +16 686 € (capital porté à 43 219 €).
Capital initial, versements réguliers et intérêts : comment la structure du capital s’inverse
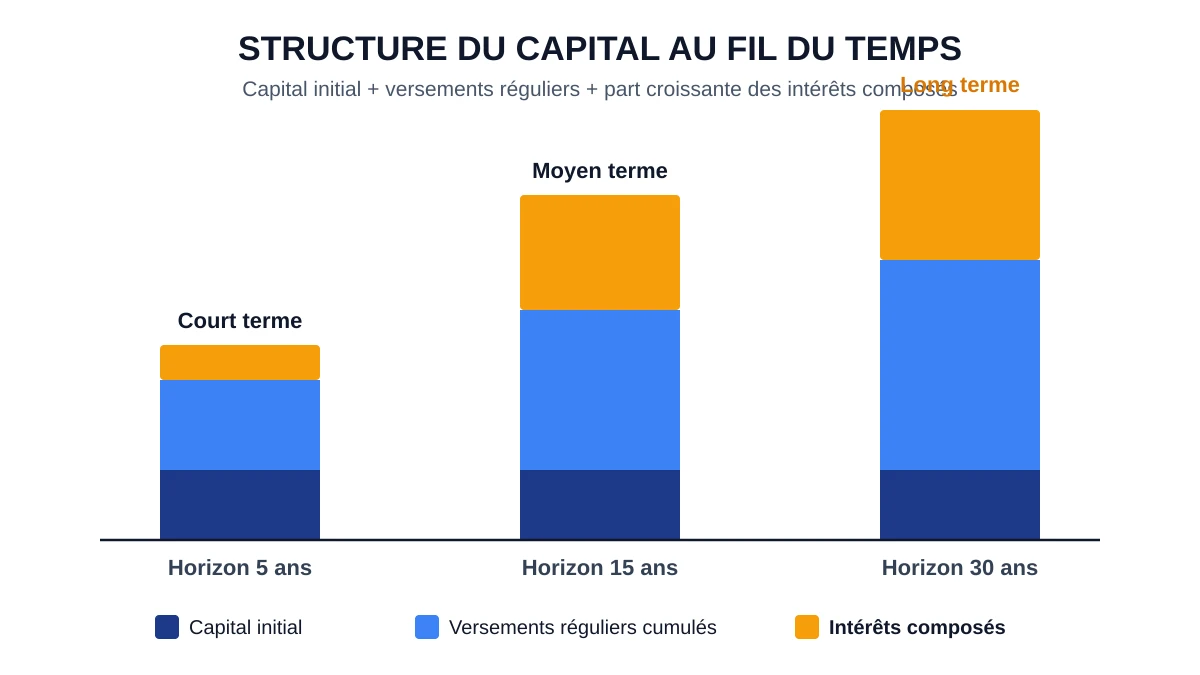
Dans la pratique, la capitalisation ne s’exerce pas uniquement sur une somme déposée une seule fois au départ : elle s’articule très souvent avec des versements réguliers (mensuels ou annuels). Chaque nouveau versement vient rejoindre le capital existant et commence, à son tour, à produire des intérêts composés sur les années restantes. Sur une courte durée, la valeur totale du patrimoine est logiquement dominée par l’effort d’épargne (capital initial et somme des versements effectués). Mais à mesure que l’horizon s’allonge, la part représentée par les intérêts cumulés grandit plus vite que les versements eux-mêmes, jusqu’à représenter une fraction majeure — voire majoritaire — du capital final.
- •Le capital initial : il bénéficie de la durée de capitalisation maximale puisqu’il travaille dès le premier jour.
- •Les versements réguliers : ils alimentent progressivement la base productive et lissent l’effort d’épargne dans le temps.
- •Les intérêts cumulés : modestes au départ, ils s’appliquent sur l’ensemble des sommes déjà capitalisées et deviennent le moteur principal à long terme.
Pourquoi le facteur temps pèse-t-il souvent plus lourd que la course au taux ?
Dans la formule mathématique de la capitalisation — Cn = C0 × (1 + r)ⁿ —, le taux annuel r se trouve à l’intérieur de la parenthèse, tandis que la durée n agit comme un exposant. C’est cette position en exposant qui confère au temps son pouvoir multiplicateur : ajouter des années ne prolonge pas simplement le gain au même rythme, cela multiplie les paliers successifs de capitalisation. À l’inverse, raccourcir la durée ampute toujours l’épargne de ses années les plus productives, qui sont précisément les dernières. Bien entendu, ces projections mathématiques reposent sur une hypothèse d’école à taux constant : dans la réalité économique, les rendements ne sont pas nécessairement fixes chaque année, et le résultat réel dépend toujours de la fiscalité applicable, des frais éventuels du support et de l’inflation qui modifie le pouvoir d’achat futur. Pour visualiser concrètement l’impact de votre durée de placement, de votre mise de départ et de vos versements mensuels, vous pouvez simuler des intérêts composés directement sur notre calculateur interactif. Et pour approfondir la formule mathématique complète ainsi que les hypothèses et limites théoriques de ce modèle, consultez notre dossier de référence pour comprendre les intérêts composés.
Questions fréquentes associées
Pourquoi les intérêts composés semblent-ils faibles au début ?
▼
Parce que lors des premières années, le taux s’applique essentiellement au capital de départ. Les intérêts déjà gagnés représentent encore une somme modeste : il faut plusieurs années d’accumulation pour que les intérêts produits par les intérêts deviennent significatifs en euros.
Quelle est la différence entre intérêts simples et intérêts composés ?
▼
Avec les intérêts simples, le taux s’applique toujours uniquement au capital initial : le gain annuel reste identique d’une année sur l’autre. Avec les intérêts composés, les intérêts de chaque période sont ajoutés au capital pour produire eux-mêmes des intérêts lors des périodes suivantes.
Pourquoi la durée a-t-elle autant d’effet sur les intérêts composés ?
▼
Dans la formule Cn = C0 × (1 + r)ⁿ, le nombre d’années n agit comme un exposant. Chaque année supplémentaire s’applique sur une base déjà élargie par toutes les années précédentes, ce qui fait que les dernières années génèrent beaucoup plus d’intérêts que les premières.