Pourquoi un salaire net de 2 000 € coûte-t-il bien plus à l’employeur ?
Lors d'un entretien d'embauche ou d'une négociation annuelle, la discussion se cristallise presque toujours autour d'un chiffre rond et concret : « 2 000 € net par mois ». Pour le salarié, ce montant représente le pouvoir d'achat directement disponible pour régler son loyer et ses dépenses quotidiennes. Mais pour l'employeur qui signe le contrat, ce même virement de 2 000 € correspond en réalité à un budget total mensuel compris entre 3 100 € et plus de 3 800 €. Pourquoi un tel écart ? Pourquoi deux salariés percevant rigoureusement le même net ne coûtent-ils pas la même somme à l'entreprise ? Entre cotisations salariales, cotisations patronales, statut cadre ou non-cadre, nouvelle Réduction Générale Dégressive Unique (RGDU) applicable depuis 2026 et prélèvement à la source, cet article lève le voile sur la mécanique financière du bulletin de paie et détaille ce que coûte réellement un salarié à son employeur.
Les 2 000 € reçus par le salarié ne sont pas le coût total de l’entreprise
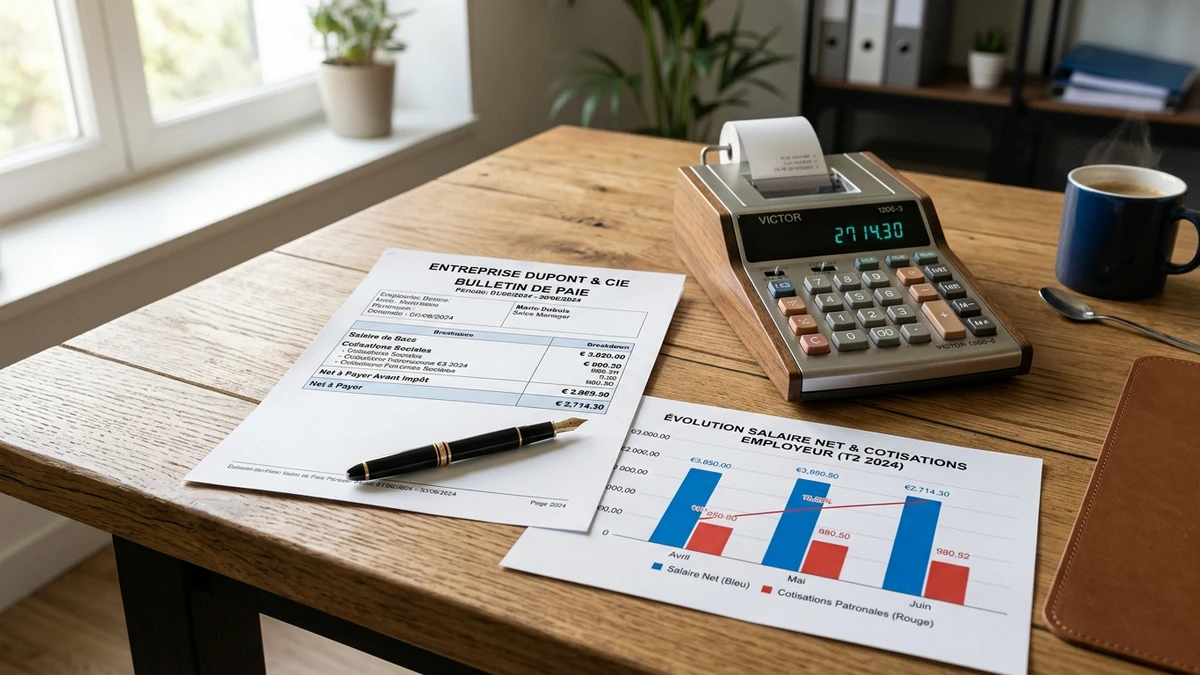
Pour comprendre l'écart entre la somme virée sur le compte bancaire et l'effort financier réel de l'entreprise, il est indispensable de distinguer quatre paliers financiers qui jalonnent la rémunération en France : 1. Le salaire net après impôt (« net de net ») : c'est la somme effective créditée sur le compte bancaire du collaborateur à la fin du mois, après déduction de l'impôt sur le revenu par le mécanisme du prélèvement à la source (PAS). 2. Le salaire net avant impôt : c'est le montant légal de référence qui figure au milieu du bulletin de paie, calculé après soustraction des cotisations salariales sur le salaire brut. 3. Le salaire brut contractuel : c'est la rémunération officielle inscrite sur le contrat de travail et la promesse d'embauche. Il sert d'assiette juridique pour calculer l'ensemble des cotisations sociales et les droits futurs (retraite, indemnités journalières, chômage). 4. Le coût total employeur (« super-brut ») : c'est la dépense totale déboursée par l'entreprise pour rémunérer le salarié, regroupant le salaire brut et les cotisations patronales obligatoires. L'employeur ne verse donc pas 2 000 € : il paie le salaire brut au collaborateur et règle en son nom, ainsi que pour son propre compte, des cotisations auprès des organismes de recouvrement (URSSAF, caisses de retraite Agirc-Arrco, etc.).
Où va la différence entre le net et le coût employeur ?
L'écart entre le salaire net et le coût global employeur n'est pas une taxe arbitraire, mais le financement du système solidaire et assurantiel de protection sociale français. Ces prélèvements se scindent en deux grandes catégories : • Les cotisations salariales (environ 20 % à 25 % du brut selon le statut) : directement retenues sur le salaire brut du travailleur, elles financent sa retraite de base et complémentaire obligatoire (Agirc-Arrco), ainsi que la Contribution Sociale Généralisée (CSG) et la Contribution au Remboursement de la Dette Sociale (CRDS) qui participent au financement général de la Sécurité sociale. • Les cotisations patronales (environ 25 % à 45 % du brut selon les exonérations) : versées par l'employeur en sus du salaire brut, elles financent la couverture maladie-maternité-invalidité-décès, la branche famille, l'assurance chômage (Unédic), les accidents du travail et maladies professionnelles (AT-MP), l'autonomie et la formation professionnelle. Ce modèle garantit au salarié des droits sociaux directs (accès aux soins, arrêts maladie indemnisés) et différés (pension de retraite, allocation chômage). Pour explorer le détail complet de chaque ligne de cotisation, consultez également notre guide pédagogique sur le salaire brut et net.
Étude de cas chiffrée : combien coûte réellement un salaire net de 2 000 € ?
Pour observer le mécanisme en pratique, prenons un scénario de référence standardisé : un contrat de travail à durée indéterminée (CDI) à temps plein de 35 heures par semaine, dans une entreprise du secteur privé en France métropolitaine, pour un salarié percevant 2 000 € net avant impôt. Scénario 1 : Salarié non-cadre (taux indicatif de cotisations salariales de 22 %) • Salaire net avant impôt visé : 2 000,00 € • Salaire brut contractuel requis : 2 000 € ÷ (1 − 0,22) ≈ 2 564,10 € • Cotisations salariales déduites : 2 564,10 € − 2 000,00 € = 564,10 € • Cotisations patronales de base (taux plein moyen indicatif de 42 %) : 2 564,10 € × 42 % ≈ 1 076,92 € • Coût total employeur brut théorique (hors allègements) : 2 564,10 € + 1 076,92 € ≈ 3 641,02 € Dans ce cas sans allègement, l'employeur débourse 3 641 € pour que le collaborateur perçoive 2 000 € net (le coût employeur représente environ 1,82 fois le salaire net). Scénario 2 : Salarié cadre (taux indicatif de cotisations salariales de 25 %) Le statut cadre implique des cotisations sociales spécifiques (prévoyance décès obligatoire de 1,50 % sur la tranche 1, cotisation APEC, retraite complémentaire renforcée) : • Salaire net avant impôt visé : 2 000,00 € • Salaire brut contractuel requis : 2 000 € ÷ (1 − 0,25) ≈ 2 666,67 € • Cotisations salariales déduites : 2 666,67 € − 2 000,00 € = 666,67 € • Cotisations patronales cadre (taux plein moyen indicatif de 45 %) : 2 666,67 € × 45 % ≈ 1 200,00 € • Coût total employeur brut théorique : 2 666,67 € + 1 200,00 € ≈ 3 866,67 € Pour un même salaire net de 2 000 €, le statut cadre exige un brut supérieur de plus de 100 € et génère un surcoût employeur brut de près de 225 € par mois. Précision méthodologique : ces calculs constituent des repères fondés sur des taux moyens indicatifs du secteur privé. Ils ne tiennent pas encore compte des allègements généraux de cotisations qui réduisent la charge effective des employeurs.
Pourquoi deux salariés touchant 2 000 € net ne coûtent-ils pas la même chose ?
Dans la vie quotidienne des entreprises, deux collaborateurs occupant un poste avec 2 000 € net sur leur fiche de paie peuvent représenter des coûts très dissemblables pour l'employeur. Quatre facteurs techniques majeurs créent cette disparité : 1. Le statut professionnel (Cadre vs Non-cadre) : comme démontré ci-dessus, le taux de cotisations salariales plus élevé des cadres oblige à fixer un salaire brut supérieur pour délivrer le même montant net, ce qui gonfle mécaniquement l'assiette des cotisations patronales. 2. L'impact du prélèvement à la source (PAS) : lorsque l'on parle de « 2 000 € net reçus », s'agit-il du net avant impôt ou du virement final ? Un salarié non imposable (taux de PAS à 0 %) recevra 2 000 € sur son compte à partir d'un brut de 2 564 €. Mais pour un collaborateur soumis à un taux personnalisé de 8 %, recevoir 2 000 € net d'impôt exige un net avant impôt de 2 173,91 € (2 000 ÷ 0,92), soit un salaire brut de 2 787 € et un coût employeur supérieur de plus de 280 € par mois ! 3. Le secteur d'activité et le taux accidents du travail (AT-MP) : la cotisation AT-MP est fixée par la CARSAT selon la sinistralité du secteur. Elle varie de moins de 1 % dans les activités de bureau et de conseil à plus de 6 % ou 8 % dans le BTP, la métallurgie ou la logistique lourde. 4. Les allègements généraux de cotisations patronales : selon le niveau de rémunération par rapport au SMIC, la réduction dégressive allège plus ou moins intensément la facture patronale.
Les allègements patronaux en 2026 : la Réduction Générale Dégressive Unique (RGDU)
Pour soutenir l'emploi et limiter le coût du travail, l'État applique un dispositif d'allègement sur les cotisations patronales. Depuis le 1er janvier 2026, une réforme majeure a unifié les anciens allègements (ex-réduction Fillon et taux réduits d'assurance maladie et allocations familiales) au sein d'un mécanisme unique : la Réduction Générale Dégressive Unique (RGDU). Principes clés de la RGDU en 2026 : • Champ d'application et SMIC de référence : la réduction s'applique aux rémunérations inférieures à 3 fois le SMIC (contre 1,6 SMIC sous l'ancien régime Fillon). Pour le calcul annuel de la RGDU en 2026, la valeur réglementaire de référence est celle du 1er janvier 2026 (12,02 €/h, soit 1 823,03 € brut mensuel pour 35 heures). Une mesure de tolérance permet de ne pas appliquer les formules de calcul prévues pour 2026 aux cotisations dues au titre des rémunérations des salariés dont le contrat de travail a pris fin entre le 1er et le 30 juin 2026. Pour les salariés dont le contrat était toujours en cours au 1er juillet 2026, la régularisation annuelle doit appliquer l’une des formules prévues par l’URSSAF. • Cotisations couvertes vs cotisations restant dues : la RGDU s'impute sur les cotisations patronales de Sécurité sociale (maladie, vieillesse, famille), la retraite complémentaire Agirc-Arrco, l'assurance chômage légale, le FNAL et la CSA. En revanche, certaines contributions restent intégralement dues (part patronale AT-MP hors fraction forfaitaire, versement mobilité pour les structures assujetties, formation professionnelle, mutuelle d'entreprise et prévoyance). • Impact concret pour un salaire brut de 2 564,10 € (environ 1,41 SMIC de référence) : le coefficient de réduction RGDU s'élève à environ 0,16 (soit un allègement de charges patronales d'environ 410 € par mois). Sur le bulletin de paie, le taux patronal effectif net ne s'établit donc pas au taux brut de base de 42 %, mais descend généralement entre 25 % et 30 % selon le taux d'accident du travail CARSAT et le versement mobilité local. • Fourchette de coût employeur réel : pour ce niveau de rémunération, alors que notre simulateur affiche le coût théorique plein hors allègement de 3 641 €, le coût total employeur effectif se situe de manière indicative entre 3 200 € et 3 400 € par mois pour un contrat standard à 35 heures, selon les caractéristiques précises de l'établissement et les dépenses périphériques obligatoires (part patronale de mutuelle et prise en charge des transports).
Les dépenses obligatoires non visibles sur la fiche de paie
Le coût réel d'un recrutement ne s'arrête pas au super-brut affiché sur le bulletin de paie. En droit du travail français, l'employeur a l'obligation légale de financer des avantages périphériques incontournables : • La mutuelle santé collective d'entreprise : instaurée par la loi ANI, elle impose à tout employeur du secteur privé de financer au minimum 50 % de la cotisation d'assurance santé complémentaire de chaque salarié (soit généralement entre 30 € et 70 € par mois à la charge de l'employeur). • La prise en charge des transports publics (décret n° 2008-1501) : l'employeur doit rembourser 50 % du titre d'abonnement aux transports en commun ou aux services publics de location de vélos utilisé par le salarié pour ses trajets domicile-travail. • La médecine du travail et la santé au travail : adhésion annuelle obligatoire à un service de prévention et de santé au travail (SPST), dont le coût oscille entre 100 € et 200 € par an et par collaborateur. • Les frais de traitement de la paie et conformité DSN : logiciels de paie en SaaS ou honoraires d'externalisation chez un expert-comptable (entre 15 € et 35 € par bulletin mensuel). Ces charges annexes confirment qu'un salarié à 2 000 € net mobilise un budget d'exploitation global qui dépasse systématiquement le strict calcul arithmétique de sa rémunération contractuelle.
Comment estimer le coût total de son salarié avec notre calculateur ?
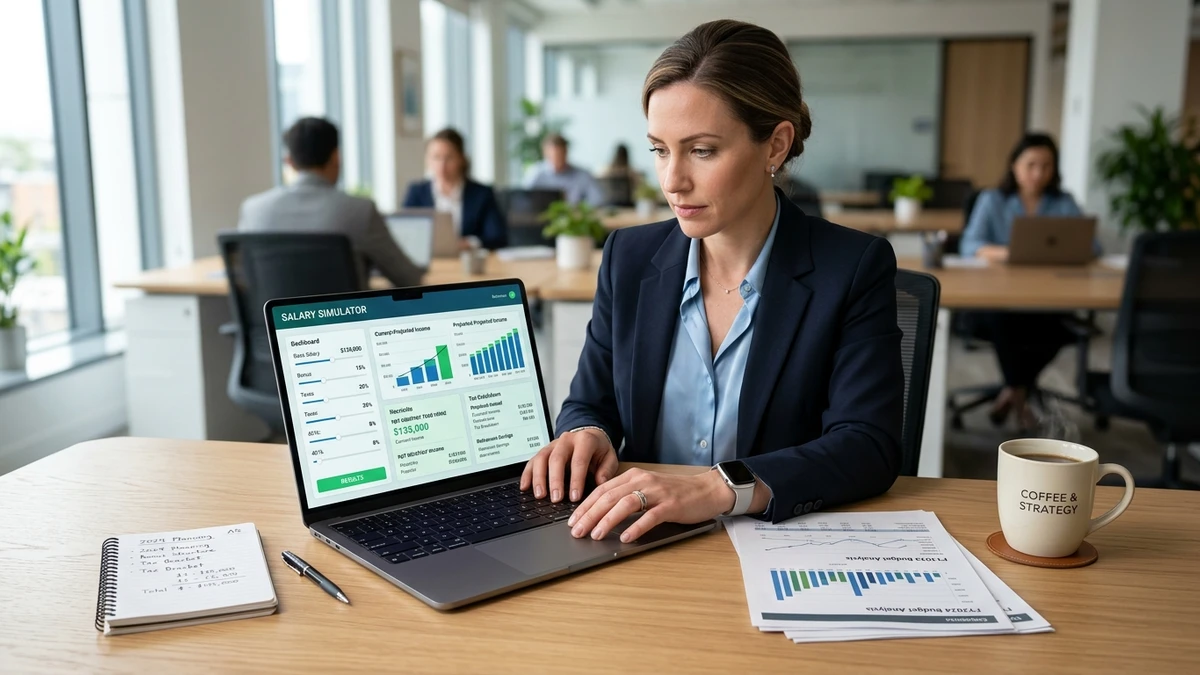
Pour modéliser instantanément le salaire brut, le salaire net avant et après impôt ainsi que le coût total employeur pour n'importe quel montant, vous pouvez utiliser notre simulateur de salaire brut / net. Cet outil interactif prend en compte : • Votre montant de référence (saisie au choix en brut, en net avant impôt ou en net de net après impôt) ; • La périodicité souhaitée (taux horaire, salaire mensuel ou rémunération annuelle sur 12 mois) ; • Le statut professionnel (salarié non-cadre, cadre, fonctionnaire ou travailleur indépendant) ; • Le taux indicatif de prélèvement à la source personnalisé pour calculer le net bancaire réel. Le moteur de calcul applique les formules arithmétiques standard de conversion et fournit une estimation claire et transparente de la cascade de paie. Il constitue une base de simulation précieuse pour préparer vos entretiens ou cadrer votre budget d'embauche, sans remplacer le travail d'un expert-comptable pour les spécificités de votre convention collective.
À retenir pour vos arbitrages de rémunération
En synthèse, la relation entre salaire net et coût employeur s'articule autour de trois principes essentiels : • Un salaire net de 2 000 € ne correspond jamais à 2 000 € pour l'entreprise : selon le statut et les allègements applicables, l'employeur débourse entre 3 100 € et 3 850 € pour verser ce montant. • Les cotisations sociales ne sont pas des pertes sèches : elles financent la sécurité sociale, la prévoyance, la retraite et l'assurance chômage du travailleur. • La nouvelle RGDU 2026 adoucit significativement le coût du travail jusqu'à 3 fois le SMIC, mais les frais annexes (mutuelle, transports, prévoyance) doivent impérativement être intégrés dans vos prévisions budgétaires. Avant de recruter ou de formuler une proposition salariale, réalisez une simulation complète sur notre convertisseur de salaire brut / net.
Questions fréquentes associées
Pourquoi l’employeur paie-t-il plus que le salaire brut affiché sur le contrat ?
▼
En plus du salaire brut contractuel, l'employeur est légalement tenu de verser des cotisations patronales à l'URSSAF et aux caisses de retraite. Ces contributions financent l'assurance maladie, les allocations familiales, les accidents du travail, la retraite complémentaire et l'assurance chômage.
Combien coûte réellement un salarié payé 2 000 € net avant impôt ?
▼
Pour un salarié non-cadre à 35 heures, 2 000 € net avant impôt exige un salaire brut d'environ 2 564 €. Au taux plein sans allègements, le coût employeur atteint environ 3 640 € par mois. Avec les allègements généraux (RGDU 2026), le coût effectif net se situe généralement entre 3 200 € et 3 400 € selon l'effectif et le taux accident du travail.
Pourquoi un cadre coûte-t-il plus cher à l’entreprise qu’un non-cadre pour le même salaire net ?
▼
Le statut cadre est assujetti à des cotisations salariales plus élevées (environ 25 % contre 22 % pour les non-cadres) en raison de la prévoyance cadre obligatoire de 1,50 % sur la tranche 1 et des régimes de retraite complémentaire. Pour obtenir 2 000 € net, le salaire brut du cadre doit être supérieur (~2 667 €), ce qui majore mécaniquement les cotisations patronales.
Quel est l’impact de la nouvelle réduction générale (RGDU) en 2026 sur le coût employeur ?
▼
Applicable depuis le 1er janvier 2026, la Réduction Générale Dégressive Unique fusionne l'ex-réduction Fillon et les taux réduits maladie/famille. Elle s'applique de manière dégressive du SMIC jusqu'à 3 fois le SMIC (au lieu de 1,6 SMIC auparavant), réduisant le coût employeur effectif sur une plage salariale nettement plus large.
Le prélèvement à la source augmente-t-il le coût du salarié pour l’employeur ?
▼
Non directement : le prélèvement à la source est une retenue fiscale collectée sur le salaire net du collaborateur au nom de l'État, et non une cotisation patronale supplémentaire. En revanche, si la négociation contractuelle porte sur un montant 'net en poche après impôt', l'employeur doit verser un brut supérieur pour compenser l'impôt du salarié, ce qui augmente le coût total.
Spécialisée dans la pédagogie des calculs financiers, de la rentabilité commerciale et des mécanismes fiscaux pour Calculia.fr.