Un ROI de 30 % qui masque une mauvaise affaire : le piège du rendement cumulé non annualisé
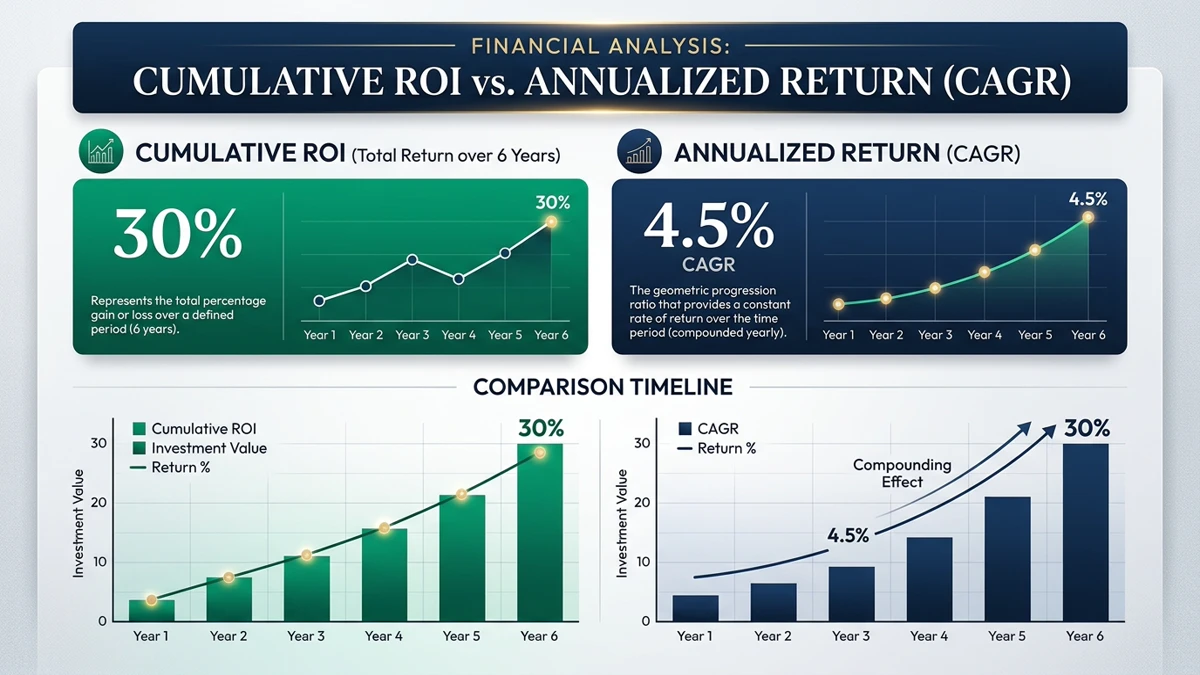
« +30 % de plus-value ! » Présentée sans repère temporel, cette performance financière a de quoi séduire n'importe quel investisseur particulier. Pourtant, un gain total de 30 % ne signifie absolument rien tant que l'on ignore sur quelle durée il a été obtenu. Réalisé en six mois, il relève d'une performance remarquable ; étalé sur six ou dix ans, il s'avère souvent inférieur au rendement d'un placement bancaire sans risque, et peut même se solder par une perte nette de pouvoir d'achat une fois l'inflation déduite. Pourquoi confond-on si couramment le retour sur investissement cumulé (ROI ponctuel) et le taux de croissance annuel composé (CAGR) ? Comment calculer son rendement annuel effectif et quelles sont les limites méthodologiques à connaître ? Analyse chiffrée, démonstration mathématique et repères pratiques.
1. L'illusion des grands pourcentages : comment un ROI de 30 % peut séduire à tort
Dans les discours d'investissement immobilier, de private equity, de négoce d'objets d'art ou de placements participatifs, les rendements globaux sont souvent mis en avant comme des trophées : « Mon bien a pris 30 % de valeur ! » ou « J'ai réalisé un ROI de 50 % sur cette opération ». L'esprit humain réagit instinctivement aux pourcentages élevés en les associant à un enrichissement majeur. Cette perception positive repose sur un biais cognitif bien connu en finance comportementale : l'omission du paramètre temporel. Un pourcentage de gain brut est une grandeur statique qui mesure la variation entre un point de départ et un point d'arrivée. Tant que l'on ne précise pas le temps écoulé pour franchir cette distance, ce pourcentage ne donne aucune information sur l'efficacité capitalistique réelle de l'opération. Dans le domaine patrimonial, un euro immobilisé pendant six ans a un coût d'opportunité considérable : il ne produit pas d'intérêts sur un autre support liquide, subit l'érosion monétaire continue de l'inflation et supporte des risques d'illiquidité. Pour évaluer la pertinence d'un investissement, le seul pourcentage cumulé est non seulement insuffisant, mais il peut masquer ce que les gestionnaires appellent une « destruction silencieuse de capital ».
- •Biais cognitif d'ancrage : focalisation sur le pourcentage nominal de gain au détriment de la durée de détention.
- •Coût d'opportunité : immobiliser du capital prive l'investisseur d'autres placements sécurisés ou plus liquides.
- •Règle financière d'or : une rentabilité ne se juge jamais sur son montant absolu, mais sur son taux de progression par unité de temps.
2. La formule mathématique fondamentale du ROI cumulé et ses limites
Le retour sur investissement (Return on Investment ou ROI) est un ratio financier d'une grande simplicité arithmétique. Il mesure le gain ou la perte relative générée par rapport au capital initialement engagé : ROI cumulé = ((Valeur finale + Revenus perçus - Frais totaux - Investissement initial) / Investissement initial) × 100 Si l'on simplifie à une plus-value pure sans revenus intermédiaires ni frais annexes, l'équation s'écrit : ROI cumulé = ((Valeur finale - Investissement initial) / Investissement initial) × 100 = (Gain net / Investissement initial) × 100 Appliquons ce calcul au scénario de référence : un investisseur engage 10 000 € dans un actif et le revend 13 000 € quelques années plus tard. Le gain brut est de 3 000 € : ROI = (3 000 / 10 000) × 100 = +30,00 % Le multiplicateur de capital associé est égal à Valeur finale / Investissement initial = 13 000 / 10 000 = 1,30. L'investisseur récupère 1,30 euro pour chaque euro placé. Ce ratio est précieux pour mesurer l'issue globale d'une transaction unitaire. Cependant, sa faiblesse méthodologique majeure est qu'il est totalement insensible au temps : que ces 3 000 € de profit aient été générés en 1 jour, en 1 an, en 6 ans ou en 25 ans, la formule renvoie rigoureusement le même chiffre de 30 %. Pour explorer en détail les définitions et cas d'usage de cet indicateur, vous pouvez consulter notre guide méthodologique sur le calcul du ROI.
- •Formule de base : ROI (%) = (Gain net / Capital initial) × 100.
- •Multiplicateur de capital : Capital final / Capital initial (ex. 13 000 / 10 000 = 1,30).
- •Limite intrinsèque : neutralité temporelle totale (la formule ignore la durée d'exposition du capital).
3. Le rôle invisible mais déterminant du facteur temps
Pour comprendre l'ampleur du piège, il suffit de mesurer l'impact de la durée sur la valeur économique du temps. En finance, l'argent dispose d'une valeur temporelle intrinsèque (Time Value of Money) : un euro disponible aujourd'hui a plus de valeur qu'un euro perçu dans dix ans, car l'euro présent peut être immédiatement investi, produire des intérêts ou préserver son pouvoir d'achat. Une erreur courante commise par les non-spécialistes consiste à effectuer une division arithmétique simple du ROI par la durée en années. Par exemple, pour un ROI de 30 % sur 6 ans : Calcul naïf erroné : 30 % / 6 ans = 5,00 % par an. Cette division linéaire est fausse sur le plan mathématique car elle postule un régime d'intérêts simples : elle suppose que le rendement de l'année 2 ne porte que sur le capital initial, ignorant totalement la capitalisation des gains intermédiaires. Dans la réalité financière moderne, les rendements se réinvestissent ou s'agrègent de manière exponentielle, selon la mécanique des intérêts composés. Le taux annuel linéaire surévalue systématiquement le rendement annualisé effectif d'une opération gagnante. Pour retrouver le taux annuel réel qui, composé année après année pendant 6 ans, transforme 10 000 € en 13 000 €, il est impératif d'utiliser la moyenne géométrique, matérialisée par le CAGR.
- •Valeur temporelle de l'argent : un gain différé subit l'érosion de l'inflation et le coût du manque à gagner.
- •L'erreur de la division linéaire : diviser 30 % par 6 ans donne 5,0 %, ce qui fausse le raisonnement en ignorant la composition.
- •Nécessité de l'annualisation : seule une approche géométrique restitue la vitesse de croisière exacte de l'investissement.
4. La formule du rendement annualisé (CAGR) expliquée pas à pas
Le taux de croissance annuel composé (abrégé en CAGR pour Compound Annual Growth Rate, ou taux annualisé équivalent) correspond au taux d'intérêt constant auquel un investissement initial devrait fructifier chaque année pour atteindre sa valeur terminale sur la période considérée. La formule mathématique s'exprime ainsi : CAGR = (Valeur finale / Valeur initiale)^(1 / n) - 1 Où : • Valeur finale représente le capital récupéré à l'issue de l'opération (incluant les revenus nets de frais). • Valeur initiale représente le capital investi à l'origine. • n représente la durée de détention totale exprimée en années (ou fraction d'années). En utilisant le ROI cumulé (exprimé en décimale, soit ROI / 100), la formule équivalente s'écrit : CAGR = (1 + ROI_décimal)^(1 / n) - 1 Reprenons pas à pas notre investissement de 10 000 € revendu 13 000 € au bout de 6 ans (n = 6) : Étape 1 : Calcul du multiplicateur de capital : 13 000 / 10 000 = 1,30 (soit 1 + 0,30). Étape 2 : Application de l'exposant temporel (racine sixième) : (1,30)^(1 / 6) = (1,30)^(0,166667) ≈ 1,0446975. Étape 3 : Soustraction de l'unité et conversion en pourcentage : (1,0446975 - 1) × 100 = 4,46975 % ≈ 4,47 % par an. Vérification mathématique rigoureuse : 10 000 € × (1 + 0,0446975)^6 = 10 000 € × 1,300000 = 13 000,00 €. Le taux de rendement annuel effectif n'est donc pas de 5,00 %, mais de 4,47 %. Plus la durée s'allonge, plus l'écart entre la division naïve et le taux annualisé réel se creuse.
- •Formule universelle : CAGR = (Valeur finale / Valeur initiale)^(1 / n) - 1.
- •Formule liée au ROI : CAGR = (1 + ROI / 100)^(1 / n) - 1.
- •Résultat vérifié sur 6 ans : 30 % de ROI cumulé équivaut exactement à 4,47 % de rendement annualisé.
ROI 30 % qui trompe : le vrai rendement annuel (CAGR) expliqué
Vidéo pédagogique Calculia TV : décryptage pas à pas du calcul du rendement annualisé (CAGR) et des pièges du ROI cumulé.
5. Démonstration chiffrée : que vaut réellement un gain de 30 % selon l'horizon ?
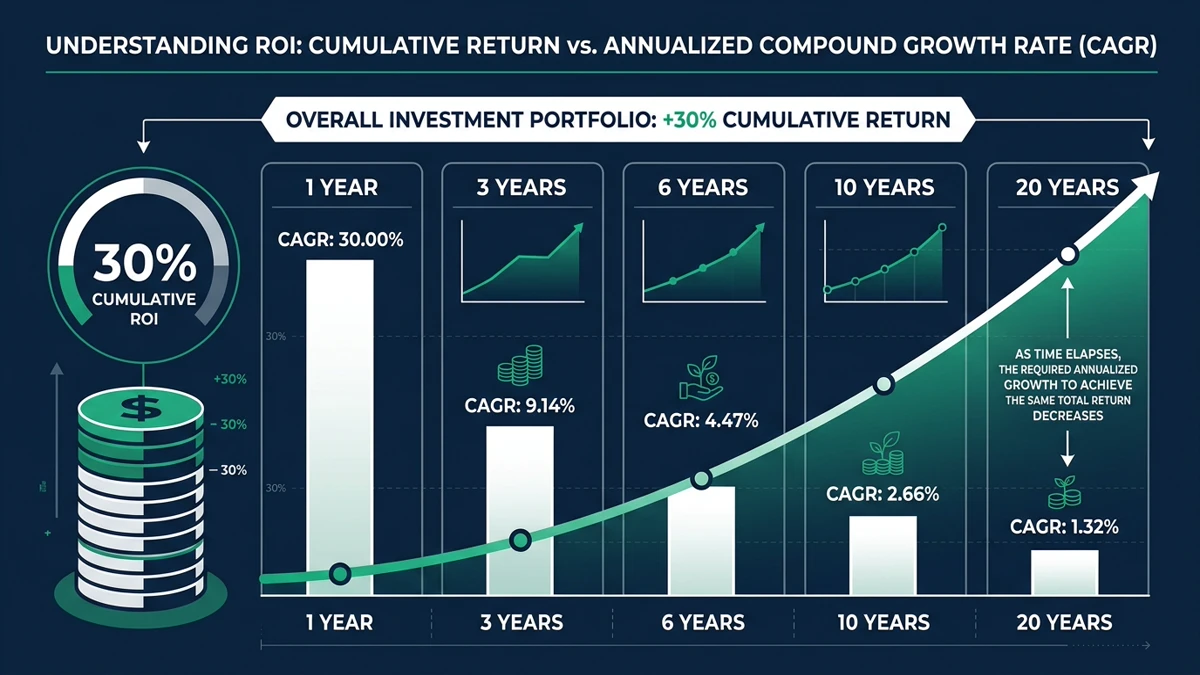
Pour visualiser concrètement comment la durée dégrade un même pourcentage de gain nominal, examinons la décomposition d'un ROI cumulé fixe de +30 % sur différents horizons temporels : • Horizon 1 an : (1,30)^(1/1) - 1 = 30,00 % par an. Une performance exceptionnelle, typique d'une opportunité de marché très haussière. • Horizon 2 ans : (1,30)^(1/2) - 1 = 14,02 % par an. Un rythme de croissance vigoureux, nettement au-dessus de la moyenne historique des marchés actions mondiaux. • Horizon 3 ans : (1,30)^(1/3) - 1 = 9,14 % par an. Un excellent rendement annuel, aligné avec les performances tendancielles des indices boursiers diversifiés (type MSCI World dividendes réinvestis). • Horizon 5 ans : (1,30)^(1/5) - 1 = 5,39 % par an. Un rendement correct, mais déjà très proche d'actifs obligataires de bonne qualité ou de certains fonds en euros diversifiés. • Horizon 6 ans (cas d'école) : (1,30)^(1/6) - 1 = 4,47 % par an. À ce niveau, la rentabilité brute dépasse à peine le taux d'épargne réglementé français garanti (Livret A à 3 % net) ou des obligations souveraines courtes. • Horizon 10 ans : (1,30)^(1/10) - 1 = 2,66 % par an. Un résultat très modeste : avec 2,66 % brut annuel avant fiscalité et avant inflation, le capital s'érode presque certainement en termes réels. • Horizon 15 ans : (1,30)^(1/15) - 1 = 1,77 % par an. Performance très insuffisante pour un actif à capital non garanti. • Horizon 20 ans : (1,30)^(1/20) - 1 = 1,32 % par an. L'investisseur a bloqué son épargne pendant deux décennies pour un rendement annuel inférieur au taux de rémunération d'un compte sur livret de base. Ce tableau prouve qu'un chiffre de +30 % ne permet en aucun cas de porter un jugement de valeur sans connaître la durée de détention effective.
- •Sur 1 an : 30 % cumulé = 30,00 % / an (performance exceptionnelle).
- •Sur 3 ans : 30 % cumulé = 9,14 % / an (performance action de bon niveau).
- •Sur 6 ans : 30 % cumulé = 4,47 % / an (rendement proche de placements prudents).
- •Sur 10 ans : 30 % cumulé = 2,66 % / an (rendement insuffisant face aux risques).
- •Sur 20 ans : 30 % cumulé = 1,32 % / an (destruction de pouvoir d'achat).
6. Ce que le calculateur de ROI Calculia.fr prend en compte (et ce qu'il ne calcule pas)
Sur Calculia.fr, notre calculateur de retour sur investissement (ROI) a été spécialement conçu pour fournir cette double lecture indispensable : le gain cumulé et le taux annualisé. Voici très exactement la méthodologie appliquée par le moteur de calcul de Calculia.fr : 1. Déduction des flux directs : Le simulateur collecte votre investissement initial, la valeur de revente ou finale estimée, les revenus générés au fil du temps (dividendes, loyers, coupons) et l'ensemble des frais directs engagés (frais d'acquisition, frais de gestion, courtage, travaux). 2. Calcul du gain net et du ROI cumulé : Il calcule le gain net = (Valeur finale - Investissement initial) + Revenus - Frais, puis en déduit le ROI net global en pourcentage. 3. Calcul automatique du CAGR annualisé : En renseignant la durée d'investissement en années ou en mois, le calculateur calcule automatiquement le rendement annualisé selon la formule actuarielle stricte du CAGR. Sur l'exemple de 10 000 € investis et 13 000 € récupérés au bout de 6 ans, l'outil affiche instantanément 30 % de ROI net et 4,47 % de ROI annualisé. Attention toutefois aux périmètres exclus du calculateur de base : • Le calculateur renvoie un rendement nominal net de frais, mais AVANT impôt sur le revenu et prélèvements sociaux (sauf si vous intégrez manuellement la fiscalité dans le champ des frais totaux). • Le calculateur n'ajuste pas automatiquement le résultat à l'inflation. Il s'agit d'un rendement nominal et non d'un rendement réel en pouvoir d'achat. • Le calculateur suppose que l'intégralité du capital initial est décaissée au jour zéro et que les revenus ou la sortie interviennent de manière agrégée, sans gestion de calendrier complexe de flux échelonnés.
- •Indicateurs calculés : gain brut, gain net après frais, multiplicateur de capital, ROI cumulé et ROI annualisé (CAGR).
- •Frais intégrés : tous les frais saisis dans le formulaire sont déduits du gain net et du capital final retenu.
- •Périmètre exclu : la fiscalité des plus-values et l'érosion monétaire de l'inflation doivent faire l'objet d'une analyse complémentaire.
7. L'effet ciseau dévastateur : frais de gestion, fiscalité et inflation
Pourquoi un rendement nominal de 4,47 % par an (notre ROI de 30 % sur 6 ans) peut-il finalement se révéler décevant, voire négatif ? C'est ce que les économistes appellent l'effet de ciseau financier, composé de trois forces cumulatives : 1. La fiscalité sur les plus-values : En France, hors enveloppes fiscales privilégiées (PEA après 5 ans ou assurance-vie après 8 ans sous abattement), les gains sur investissements mobiliers ou participatifs sont soumis au Prélèvement Forfaitaire Unique (PFU ou « flat tax ») de 30 % (dont 12,8 % d'impôt et 17,2 % de prélèvements sociaux). Sur nos 3 000 € de gain brut : Impôt PFU = 3 000 € × 30 % = 900 €. Gain net après impôt = 2 100 €. Capital net final récupéré = 12 100 €. Le ROI net après impôt tombe à (2 100 / 10 000) × 100 = 21,00 %. Le CAGR net après impôt devient : (1,21)^(1/6) - 1 = 3,23 % par an. 2. L'érosion du pouvoir d'achat par l'inflation : Comme nous l'avons démontré dans notre analyse sur l'impact cumulé de l'inflation sur 10 ans, une hausse moyenne des prix de 2,0 % par an pendant 6 ans représente une augmentation cumulée du niveau des prix de (1,02)^6 - 1 = 12,62 %. Si l'inflation moyenne a été de 3,0 % par an, la hausse cumulée des prix atteint (1,03)^6 - 1 = 19,41 %. 3. Le calcul du rendement réel (équation de Fisher) : Le rendement réel ajuste le taux nominal à l'inflation via la formule : (1 + R_réel) = (1 + R_nominal) / (1 + Inflation) Reprenons notre placement après impôt (CAGR nominal de 3,23 %) : • Avec 2 % d'inflation annuelle : R_réel = (1 + 0,0323) / (1 + 0,02) - 1 = 1,0323 / 1,02 - 1 = +1,21 % par an. • Avec 3 % d'inflation annuelle : R_réel = (1 + 0,0323) / (1 + 0,03) - 1 = 1,0323 / 1,03 - 1 = +0,22 % par an. En l'espace de six ans, ce placement applaudi pour son « 30 % de ROI » n'a en réalité fait progresser le pouvoir d'achat réel de l'épargnant que d'un quart de pourcent par an, tout en lui faisant porter le risque intégral de perte en capital de l'opération.
- •Impact de la Flat Tax (30 %) : réduit le gain de 3 000 € à 2 100 €, abaissant le CAGR de 4,47 % à 3,23 %.
- •Inflation cumulée sur 6 ans : 2 % par an équivaut à +12,62 % de hausse des prix ; 3 % par an équivaut à +19,41 %.
- •Rendement réel effectif : une fois impôts et inflation intégrés, le gain réel net annuel s'effondre entre 0,2 % et 1,2 %.
- •Parallèle immobilier : un constat similaire s'observe sur les loyers bruts, comme expliqué dans notre étude sur le rendement locatif et le cash-flow négatif.
8. ROI annualisé (CAGR) vs Taux de Rentabilité Interne (TRI) : la nuance technique
Dans l'évaluation de projets d'investissement, deux indicateurs annualisés coexistent fréquemment : le CAGR (Compound Annual Growth Rate) et le TRI (Taux de Rentabilité Interne, ou IRR en anglais). Bien que tous deux délivrent un pourcentage annuel composé, leur domaine d'application mathématique est différent. Le CAGR s'applique exclusivement aux investissements « point à point » : un décaissement unique à l'origine (T0) et un encaissement global à l'échéance finale (Tn). C'est exactement l'architecture prise en charge par notre calculateur de ROI classique : vous placez une somme au départ et vous observez le résultat final. Le Taux de Rentabilité Interne (TRI), quant à lui, est indispensable dès lors que l'investissement comporte des flux financiers intermédiaires multiples et asynchrones : versements mensuels ou annuels programmés, appels de fonds échelonnés dans le temps, retraits partiels imprévus ou dividendes variables réinvestis à des cours différents. Mathématiquement, le TRI est le taux d'actualisation r qui annule la Valeur Actuelle Nette (VAN) de l'ensemble de la chronique des flux : VAN = Flux_0 + Flux_1 / (1 + r)^1 + Flux_2 / (1 + r)^2 + ... + Flux_n / (1 + r)^n = 0 Si vous investissez une somme unique sans flux intermédiaire, le TRI est rigoureusement identique au CAGR. Dès que des flux réguliers interviennent (comme un plan d'épargne en actions alimenté chaque mois), seul le TRI permet de mesurer avec exactitude la performance financière de chaque euro selon sa durée réelle d'exposition.
- •CAGR : idéal pour les placements forfaitaires point à point (capital de départ unique et valeur de sortie unique).
- •TRI / IRR : indispensable pour les flux de trésorerie multiples et échelonnés dans le temps (versements mensuels, loyers réguliers, réinvestissements).
- •Équivalence formelle : lorsqu'il n'y a qu'un versement initial et un encaissement final, le TRI converge exactement vers le CAGR.
9. Les 5 règles d'or pour évaluer la rentabilité réelle d'un investissement
Pour ne plus jamais tomber dans le piège d'un pourcentage flatteur mais trompeur, voici les cinq réflexes d'analyse méthodologique recommandés par le pôle Finance de Calculia.fr : 1. Exiger systématiquement le taux annualisé (CAGR) : Devant toute proposition de placement affichant un gain brut global (ex. +40 %, +60 %), convertissez immédiatement ce résultat en taux annuel composé à l'aide de la durée prévisionnelle ou observée. 2. Comparer avec le taux sans risque de la même maturité : Un placement comportant un risque de perte en capital ne se justifie que s'il offre une prime de risque tangible par rapport aux obligations d'État sans risque ou aux livrets réglementés garantis (Livret A, LDDS, compte à terme). 3. Intégrer la totalité des frais d'entrée, de sortie et de gestion courante : Frais de souscription (3 à 5 % sur certaines SCPI), frais de garde, commission de gestion annuelle (1 à 2 % par an) et frais de transaction rognent silencieusement le rendement composé d'année en année. 4. Raisonner toujours « net de fiscalité » : Prenez en compte le régime d'imposition effectif (barème progressif de l'impôt sur le revenu ou Flat Tax de 30 %, prélèvements sociaux de 17,2 %) et le cadre de détention (compte-titres ordinaire, PEA, assurance-vie, contrat de capitalisation). 5. Mesurer le rendement réel après inflation : Soustrayez l'inflation moyenne observée ou projetée. Tout investissement affichant un rendement nominal inférieur à l'inflation détruit de la valeur économique réelle.
- •Réflexe 1 : convertir chaque gain global en CAGR avant toute prise de décision.
- •Réflexe 2 : vérifier la prime de risque par rapport aux placements souverains garantis.
- •Réflexe 3 : déduire l'ensemble des frais directs et indirects sur la période.
- •Réflexe 4 : calculer la rentabilité nette de tout prélèvement fiscal et social.
- •Réflexe 5 : appliquer l'équation de Fisher pour mesurer le gain effectif en pouvoir d'achat.
10. Synthèse méthodologique et sources de référence
Un ROI cumulé de 30 % n'est ni bon ni mauvais par nature : sa pertinence dépend entièrement de l'horizon sur lequel il s'est construit. Sur un an, c'est une performance remarquable ; sur six ans, il se transforme en un modeste 4,47 % par an qui, confronté aux prélèvements fiscaux et à l'inflation moyenne, laisse l'investisseur avec un gain réel de pouvoir d'achat marginal. Avant d'engager votre épargne dans un projet financier, entrepreneurial ou immobilier, prenez l'habitude de tester vos chiffres sur notre calculateur de retour sur investissement (ROI). Vous disposerez ainsi d'une vision transparente et scientifiquement exacte de votre capital investi, de votre multiplicateur et de votre rendement annuel composé. Sources et repères méthodologiques de référence : • Banque de France : séries statistiques sur les taux d'intérêt, l'épargne des ménages et les rendements obligataires. • Autorité des Marchés Financiers (AMF) : guides pédagogiques sur la mesure des performances financières et la prévention des allégations trompeuses. • Institut National de la Statistique et des Études Économiques (INSEE) : indices des prix à la consommation (IPC) et mesure de l'inflation annuelle. • Vernimmen, P. et al. : Finance d'entreprise, chapitres consacrés à l'actualisation, au coût du capital, au CAGR et au taux de rentabilité interne (TRI).
- •Banque de France : statistiques d'épargne et rémunération des placements financiers.
- •Autorité des Marchés Financiers (AMF) : recommandations sur l'affichage des performances et la transparence des frais.
- •INSEE : séries longues de l'indice des prix à la consommation (IPC).
- •Pierre Vernimmen, Pascal Quiry, Yann Le Fur : Finance d'entreprise (Dalloz).
Questions fréquentes associées
Quelle est la différence essentielle entre ROI cumulé et ROI annualisé (CAGR) ?
▼
Le ROI cumulé mesure le pourcentage total de gain ou de perte sur l'ensemble de la période d'investissement sans tenir compte de sa durée (par exemple +30 % au total). Le ROI annualisé (CAGR) convertit cette performance globale en un taux de croissance annuel géométrique équivalent (par exemple 4,47 % par an pendant 6 ans), permettant de comparer équitablement des investissements de durées différentes.
Pourquoi ne peut-on pas simplement diviser un ROI cumulé par le nombre d'années ?
▼
Diviser un ROI cumulé par la durée (par exemple 30 % / 6 ans = 5 %) est faux car cette opération postule un régime d'intérêts simples. Dans la réalité financière, les gains se capitalisent d'année en année : les intérêts produisent eux-mêmes des intérêts (mécanisme des intérêts composés). Pour tenir compte de cet effet exponentiel, il est nécessaire d'utiliser la racine n-ième du multiplicateur de capital, ce qui donne 4,47 % et non 5,00 %.
Le calculateur de ROI de Calculia.fr déduit-il la fiscalité et l'inflation ?
▼
Le calculateur déduit l'ensemble des frais directs que vous renseignez (frais d'acquisition, de gestion, commissions, travaux). En revanche, il délivre un rendement nominal avant fiscalité personnelle (impôt sur le revenu ou flat tax de 30 %) et avant déduction de l'inflation. Pour évaluer votre gain net réel en pouvoir d'achat, il convient de retrancher votre imposition effective et d'ajuster le taux obtenu au taux d'inflation moyen.
Quand faut-il préférer le Taux de Rentabilité Interne (TRI) au CAGR ?
▼
Le CAGR s'applique aux investissements à versement unique de départ et encaissement unique de sortie (investissements point à point). Si votre investissement comporte des versements échelonnés dans le temps (épargne mensuelle programmée, appels de fonds successifs) ou des retraits intermédiaires réguliers, seul le Taux de Rentabilité Interne (TRI / IRR) permet de mesurer précisément la rentabilité actuarielle exacte de vos flux.
Un ROI cumulé de 100 % sur 10 ans correspond-il à un rendement annuel de 10 % ?
▼
Non, absolument pas. Un capital qui double en 10 ans (multiplicateur de 2,0, soit +100 % de ROI cumulé) progresse en réalité à un taux annuel composé de (2,0)^(1/10) - 1 ≈ 7,18 % par an. Si le capital progressait à 10 % par an pendant 10 ans avec réinvestissement des gains, il serait multiplié par (1,10)^10 ≈ 2,59, soit un gain cumulé de 159,37 %.
Comment calculer le rendement réel une fois l'inflation prise en compte ?
▼
Pour calculer le rendement réel net d'inflation, on utilise la formule de Fisher : (1 + Taux nominal) / (1 + Taux d'inflation) - 1. Par exemple, si votre placement délivre un rendement net nominal de 3,23 % par an et que l'inflation est de 2,00 %, le rendement réel en pouvoir d'achat est de (1,0323 / 1,02) - 1 = +1,21 % par an.
Spécialisée dans la pédagogie des calculs financiers, de la rentabilité commerciale et des mécanismes fiscaux pour Calculia.fr.